

Leste o artigo sobre o Portfolio Cinzento e, talvez tenhas concordado com as minhas escolhas, talvez tenhas bocejado.
Independentemente das opiniões, hoje vamos falar um pouco de psicologia e de como isso afecta os investimentos. Partilho contigo as notas do que dizem alguns dos maiores estudiosos sobre o comportamento humano, as suas lacunas e aquilo que nos diz a matemática fria dos números.
Comecemos por um cenário que algumas pessoas conhecem bem:
Recebeste o teu salário e meteste-o numa conta “segura” — aquela que só serve para pagar a renda, as contas e, se sobrar alguma coisa, para “poupar para o futuro”. Depois, ganhas 50 euros numa raspadinha ou cai-te algum extra no bolso — um biscate, uma venda em 2ª mão, uma prenda de aniversário da tia-avó. Este extra vai directamente para aquela gaveta mental do “dinheiro para gastar sem culpa”. Um jantar bem caro, uma t-shirt que não precisas ou aquela aposta para dar um pouco de adrenalina ao teu dia.
Agora o pormenor curioso e importante: é tudo dinheiro. Um euro do nosso salário compra exactamente a mesma coisa que um euro que ganhámos inesperadamente. E, no entanto, muito de nós tratam-nos como se fossem espécies diferentes de moeda, uma mais “sagrada” que a outra.
Não é propriamente falta de educação financeira — é a forma como o cérebro humano está programado.
A teoria pode fazer algumas pessoas bocejar, mas às vezes, ajuda-nos a perceber certas limitações e a evoluir. É por isso que acho importante dedicar algum tempo a estudos que parecem cinzentões — principalmente se forem sustentados por décadas de investigação séria.
Mental Accounting de Richard Thaler — o problema das gavetas
Richard Thaler é um economista comportamental, que recebeu o Nobel da Economia em 2017. Passou grande parte da carreira a demonstrar uma coisa óbvia mas que os economistas “clássicos” insistiam em ignorar: as pessoas não são calculadoras ambulantes. Nós organizamos o dinheiro em categorias mentais — o que Thaler chamou de mental accounting (contabilidade mental).
Na teoria económica tradicional, o dinheiro é fungível. Ou seja, um euro é um euro, seja qual for a sua origem ou destino. Não devia haver diferença nenhuma entre gastar o subsídio de férias ou gastar o ordenado normal.
Na prática, a realidade é outra. A maioria de nós cria “contas” mentais separadas: a conta da casa, a conta das férias, a conta do “dinheiro da sorte”, o Fundo de Emergência, etc.
O problema é que esta organização, apesar de nos dar a sensação de controlo, pode levar a decisões financeiras completamente irracionais.
Exemplo: uma pessoa tem 5.000 euros num depósito a prazo a render quase nada, e ao mesmo tempo tem uma dívida no cartão de crédito onde paga 12% de juros.
Do ponto de vista puramente matemático, isto não faz sentido — devia usar o dinheiro poupado para liquidar a dívida cara. Mas a “conta da poupança” é sagrada, intocável, e a “conta do cartão de crédito” é outro assunto qualquer, tratado à parte. O resultado? A pessoa perde dinheiro só para manter a paz mental entre gavetas que, no fundo, só existem na cabeça da pessoa.
Thaler não defende que isto é estúpido. Defende que é humano, e que qualquer teoria de investimento que ignore este comportamento humano está condenada a não descrever a realidade.
Behavioral Portfolio Theory — o portfolio como uma pirâmide
Se Thaler mostrou que organizamos o dinheiro em gavetas, Hersh Shefrin e Meir Statman pegaram nessa ideia e aplicaram-na directamente à forma como construímos portfolios de investimento.
A teoria deles, chamada Behavioral Portfolio Theory (BPT), propõe que os investidores não constroem uma carteira única e integrada — constroem, mentalmente, uma espécie de pirâmide, com camadas diferentes para objectivos diferentes.
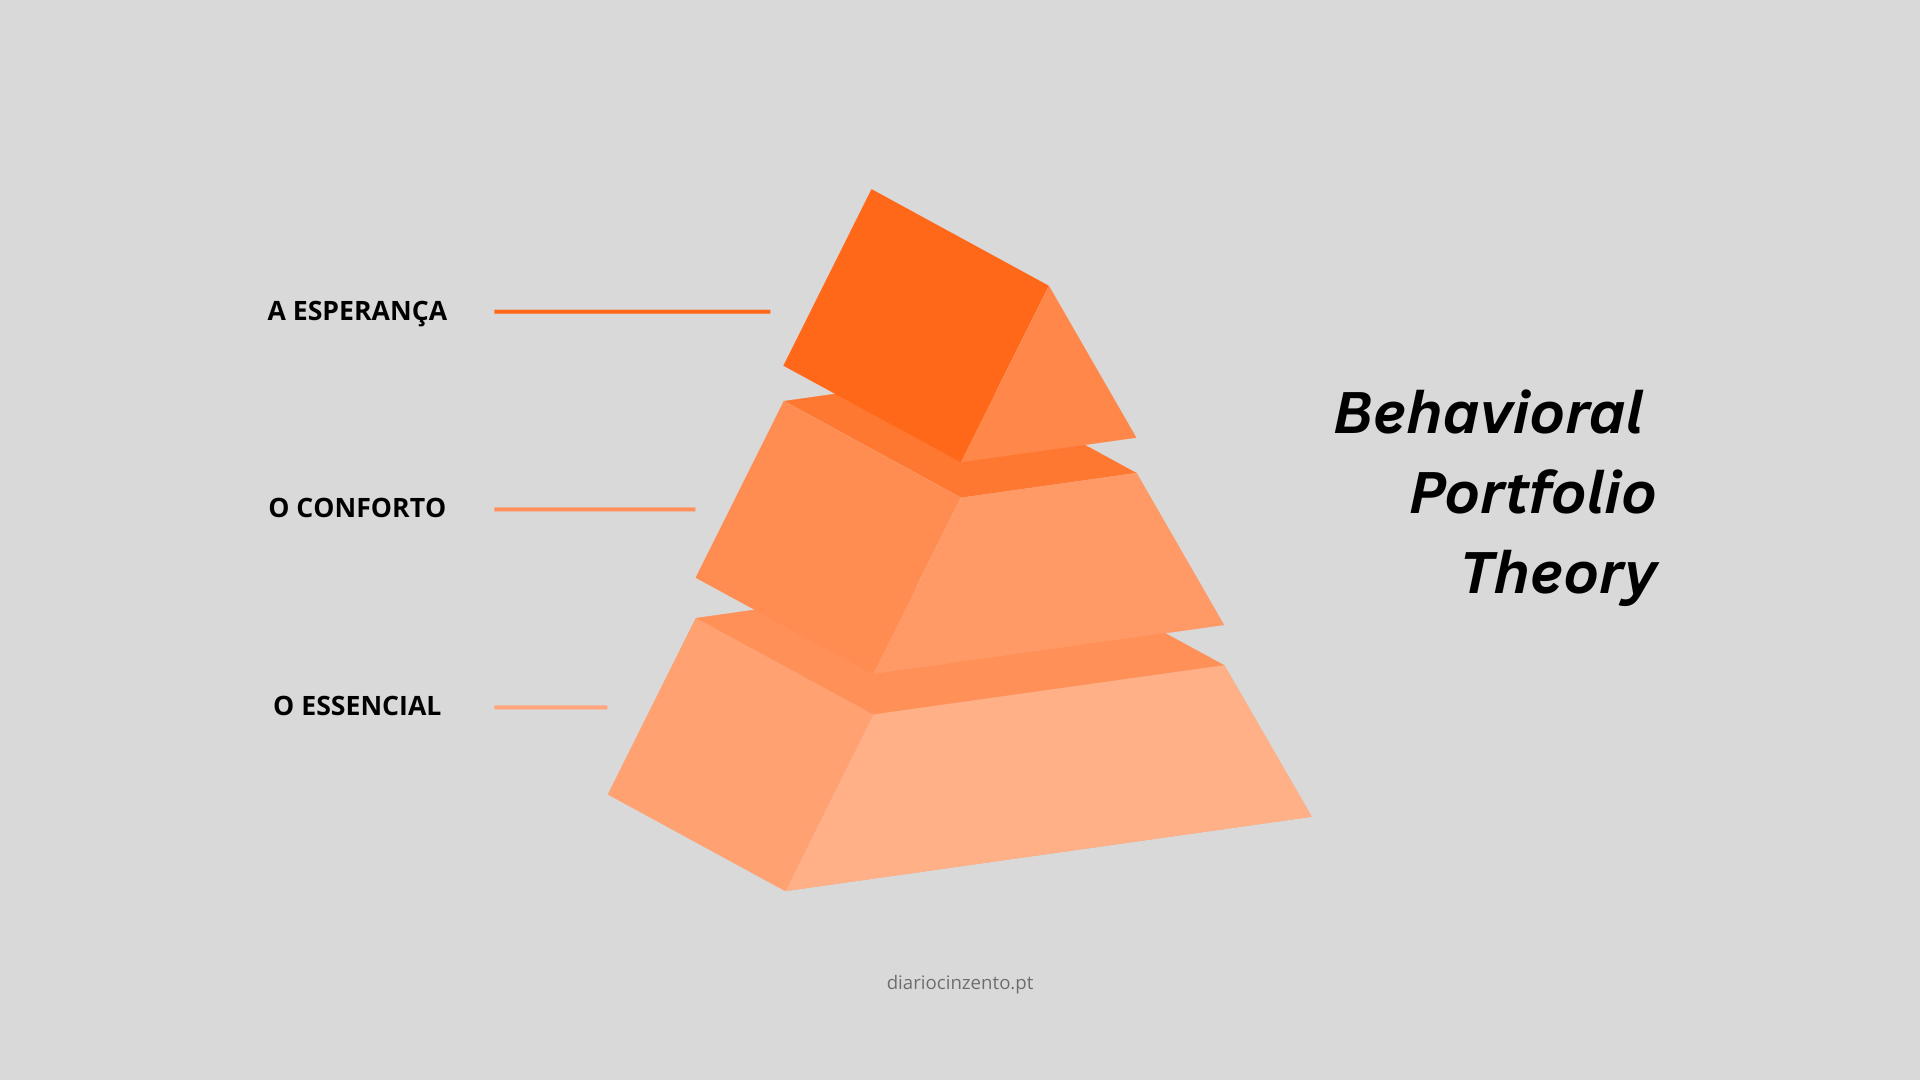
Na base da pirâmide está o “essencial”, o dinheiro que não pode, de forma nenhuma, desaparecer. O Fundo de Emergência, o dinheiro para pagar as contas mesmo que o mundo desabe. Esta camada é super conservadora — certificados de aforro, contas poupança que mal pagam as comissões bancárias, mas que são consideradas seguras.
Um pouco mais acima está a camada do “conforto” — dinheiro para objectivos de médio prazo, como a entrada para a casa ou a educação dos filhos. Aqui já se aceita algum risco, mas com moderação.
E lá no topo, na ponta da pirâmide, está a camada da “esperança” — o dinheiro que, sinceramente, não é grave se for perdido, mas que pode transformar a vida se correr bem. É aqui que entram as acções especulativas, as altcoins, aquela empresa que “vai ser a próxima Google” (spoiler: raramente é). Digamos que é um bilhete de lotaria disfarçado de investimento.
A ideia central de Shefrin e Statman é que estas camadas não conversam entre si. Tal como nas pirâmides, são calhaus empilhados. Uma pessoa pode ter, ao mesmo tempo, uma aversão ao risco extrema na base da pirâmide e um apetite ao risco quase suicida no topo — e, para ela, isto faz perfeito sentido, mesmo que um analista financeiro tradicional olhe para o portfolio completo e diga “isto não bate certo, o risco total está descontrolado”.
A Behavioral Portfolio Theory não está a validar isto como sendo óptimo — limita-se a explicar porque é que, na prática, é assim que a maioria das pessoas investe, quer os livros de finanças gostem ou não.
A Modern Portfolio Theory de Markowitz — os números é que sabem
E depois há Harry Markowitz, que em 1952, escreveu um artigo que mudou para sempre a forma como se pensa em investimento — e que, décadas depois, lhe valeu também um Nobel. A Modern Portfolio Theory (ou MPT) é o oposto exacto da pirâmide emocional de Shefrin e Statman: é fria, matemática, e trata o investidor como uma criatura perfeitamente racional que só quer duas coisas — o máximo de retorno possível com o mínimo de risco possível.
A ideia central de Markowitz, resumida sem fórmulas: não interessa apenas o risco de cada investimento individual — interessa como os investimentos se comportam uns em relação aos outros.
Isto quer dizer que, se tivermos duas acções que sobem e descem sempre ao mesmo tempo, não estamos realmente diversificados, só estamos a duplicar o investimento. Mas se combinarmos activos que reagem de forma diferente às mesmas notícias — um que sobe quando o outro desce — conseguimos reduzir o risco total da carteira sem necessariamente sacrificar o retorno esperado. É a ideia de “não colocar todos os ovos no mesmo cesto”, mas com matemática a sério por trás, em vez de ser apenas um provérbio dos tempos de antigamente.
Daqui nasce o conceito da “fronteira eficiente” — uma linha imaginária que representa as melhores combinações possíveis de activos, aquelas que dão o máximo retorno para cada nível de risco que estamos dispostos a aceitar. Qualquer portfolio que fique abaixo dessa linha está, tecnicamente, a desperdiçar potencial — está a assumir risco a mais para o retorno que oferece, ou a oferecer menos retorno do que devia para o risco que já está a correr.
A Modern Portfolio Theory é uma beleza do ponto de vista matemático. Os números não enganam. O problema é que assume que um investidor é uma pessoa perfeitamente racional, sem emoções, sem gavetas mentais, sem aquele impulso irresistível de vender tudo em pânico quando a bolsa cai 20% numa manhã de terça-feira. Ou seja: a MPT parece descrever um sociopata (alguém desprovido de emoções) ou um ser racional perfeito. Ou talvez Markowitz já estivesse a antever a ascensão dos agentes de IA.
Qual das teorias está certa?
Na minha opinião, acho mais útil pensar nelas em conjunto e não isoladamente.
É exactamente por isso que vale a pena conhecer as três.
Markowitz diz-nos como deveríamos construir uma carteira, se fôssemos robots perfeitamente lógicos.
Thaler e, depois, Shefrin e Statman explicam porque é que, na prática, não somos robots — e porque isso não é necessariamente um defeito a corrigir, mas sim uma característica que temos de aprender a gerir — o que me remete novamente para a importância da ideia que desenvolvi em “investir é uma aventura pessoal”.
Na prática, a dica mais útil que se pode tirar disto não é “sejamos completamente racionais” (boa sorte com isso) nem “aceitemos todas as nossas gavetas mentais” (essa é a receita para pagar 12% de juros num cartão de crédito enquanto temos dinheiro parado a render 1%).
As lições práticas que eu tiro destes teóricos:
usar a estrutura da pirâmide para nos sentirmos confortáveis psicologicamente — ter uma almofada de segurança é sempre boa ideia;
dentro de cada camada ou nível da pirâmide, podemos aplicar a lógica de diversificação de Markowitz em vez de escolhermos investimentos com base em posts de redes sociais ou “pressentimentos”.
E, já agora, da próxima vez que estiveres prestes a gastar aqueles “trocos extra” porque “não é dinheiro a sério” — lembra-te da Behavioral Portfolio Theory e faz a mesma pergunta que farias ao teu ordenado: “isto é mesmo a melhor forma de usar estes euros?” Goste-se ou não, um euro é um euro, independentemente da sua origem.
Se conheces quem precise de ler este artigo, partilha-o!
NOTA: Como de costume, nada do que aqui foi dito é recomendação de investimento. Este é um artigo meramente informativo/educacional.