
Entendidas a importância dos objectivos, de uma estrutura, de uma estratégia, de ter uma alocação definida e de como identificar a sobreposição e a correlação de activos, podemos avançar para os 5 passos seguintes na construção da tua estratégia de investimento.
Se perdeste a 1ª parte deste tema, podes vê-lo aqui.
Passo 6: position sizing — quanto pôr em cada coisa
Position sizing ou alocação de posições é simplesmente a resposta à pergunta “quanto do meu dinheiro coloco nesta posição específica?” — e é, provavelmente, a decisão com maior impacto no risco real de uma carteira. Mais até do que a escolha dos activos em si.
Vale a pena pensar nisto em várias camadas:
Por activo individual: quanto estamos dispostos a perder se uma única empresa colapsar? Muitos investidores definem um limite (por exemplo, nenhuma acção individual acima de 5% a 10% da alocação total ao satellite) precisamente para que o fracasso de uma empresa não estrague tudo.
Por sector: se tivermos 10 posições satellite e 6 delas forem todas empresas de tecnologia, temos, na prática, uma aposta concentrada em tecnologia e não dez investimentos independentes.
Por país ou região: excesso de exposição ao mercado que nos é mais próximo (o chamado home bias — comprar sobretudo empresas portuguesas só porque são conhecidas) é um erro comum que ignora o facto de Portugal representar uma fatia minúscula da economia mundial.
Por narrativa: inteligência artificial, cripto, energias renováveis — é fácil, sem perceber, acabar com metade da carteira investida na mesma história, ainda que espalhada por várias empresas e activos diferentes com nomes distintos. Só porque um sector está na moda, não significa que seja boa ideia fazermos a maioria nos nossos investimentos nele.
Uma espécie de regra geral
Quanto mais especulativa e concentrada for uma posição, menor deve ser o seu tamanho relativo numa carteira. Não é falta de confiança na ideia — é apenas reconhecer que estar errado custa caro. E o tamanho dessa posição diz-nos qual o custo do erro.
Passo 7: DCA, lump sum ou um mix?
DCA e lump sum são os dois termos mais usados quando chega a hora de decidir que quantia investir.
DCA (Dollar-Cost Averaging ou custo médio) significa investir uma quantia fixa em intervalos regulares — por exemplo, 200 euros todos os meses — independentemente do preço de mercado nesse dia. Ou seja, investir de forma regular e consistente. A maioria das corretoras tem inclusivamente funcionalidades que ajudam a automatizar o DCA.
Lump sum significa investir todo o capital disponível de uma vez.
Estatisticamente, e olhando para dados históricos de mercados accionistas em alta a longo prazo, o lump sum tende a superar o DCA na maioria dos períodos, simplesmente porque o dinheiro fica exposto ao mercado durante mais tempo, e os mercados sobem mais vezes do que descem ao longo da história.
Mas — e este “mas” importa mais do que a estatística — o DCA tem uma vantagem que as fórmulas matemáticas ignoram — o comportamento humano. É que o DCA reduz o arrependimento e o risco de pânico. Investir uma quantia grande de uma só vez e ver o mercado cair 15% na semana seguinte é uma experiência emocionalmente muito mais dura do que ver o mesmo acontecer com uma pequena parcela mensal.
Na prática, muitas pessoas optam pela sensatez da moderação, fazendo um mix dos dois:
DCA com uma pequena parte do salário (porque é a forma natural como o dinheiro entra para a maioria das pessoas, mês a mês);
e uma abordagem mais faseada — não necessariamente um lump sum puro, mas sim compras pontuais com quantias maiores quando há quedas grandes do mercado ou quando se tem algum rendimento extra (um bónus, a venda de um imóvel, uma herança);
Com um mix de DCA e lump sum, consegue-se um maior equilíbrio entre estatística e paz de espírito.
Passo 8: regras de rebalanceamento e mudanças de tese
Aqui é onde os riscos de falhar aumentam: definimos uma alocação inicial (por exemplo, 70% acções + 30% obrigações) e depois nunca mais lhe tocamos, mesmo quando, dois anos depois, as acções subiram tanto que já representam 85% da carteira — e, sem nos darmos conta, o nível de risco real aumentou consideravelmente sem que tenha sido uma decisão consciente nossa.
Rebalancear serve para repor as proporções originais, vendendo um pouco do que subiu e comprando um pouco do que ficou para trás, para voltar à alocação-alvo. Ou simplesmente gastando os lucros, porque a vida também é para aproveitar.
Há duas abordagens comuns:
Rebalancear em datas fixas (por exemplo, uma vez por ano)
Rebalancear quando um activo se desvia mais do que um certo limiar (por exemplo, mais do que 10% da alocação-alvo).
Mais uma vez, nenhuma das duas é “a certa” — o importante é termos uma regra definida antecipadamente, para não estar a decidir isto emocionalmente em períodos de turbulência dos mercados.
Importa realçar também que:
rebalancear ≠ mudança de tese
Há quem faça rebalanceamentos porque mudou de ideias sobre o investimento. E está tudo bem. Mas é importante distinguir as coisas.
Rebalancear é algo mecânico baseado em regras que definimos a priori.
Mudar a tese é uma decisão fundamentada — descobrimos nova informação que altera genuinamente a razão pela qual comprámos determinado activo (por exemplo, a empresa mudou para um modelo de negócio que não nos agrada).
Vender porque “tenho receio que a bolha de IA rebente” não é mudar de tese, é pânico disfarçado de estratégia.
Uma coisa que pode ajudar é escrever, no momento em que compramos algo, qual é exactamente a tese — para mais tarde, ser fácil distinguirmos entre “isto já não faz sentido” do “isto está a doer ver a vermelho há tanto tempo”.
Se estás a acompanhar o Portfolio Cinzento, talvez te lembres de como fiz isto no primeiro artigo, mesmo que de forma resumida — escrever a tese de investimento num activo não tem nada a ver com escrever uma tese de doutoramento. Pode ser só uma nota pessoal, um lembrete para revisitarmos nos dias em que o mercado nos provoca dúvidas existenciais.
Passo 9: medir, medir, medir e não esquecer os impostos
Uma das poucas coisas que me ficou na cabeça dos tempos da universidade, foi a ideia de que é muito difícil gerir aquilo que não se consegue medir.
Por isso, há quatro métricas ou quatro números que nos ajudam a perceber se a nossa estratégia está a dar resultados ou não.
O retorno. Parece óbvio, mas há uma armadilha comum: olhar apenas para o valor em euros ganho ou perdido, ignorando o tempo que o dinheiro esteve investido. Um ganho de 10% em três meses é radicalmente diferente de um ganho de 10% em três anos — o primeiro é excelente, o segundo é bastante fraco. Para comparar períodos diferentes de forma justa, usa-se o retorno anualizado ou CAGR (Compound Annual Growth Rate).
O CAGR é uma taxa média anual que nos mostra quanto um investimento teria crescido por ano, como se tivesse aumentado ao mesmo ritmo todos os anos.
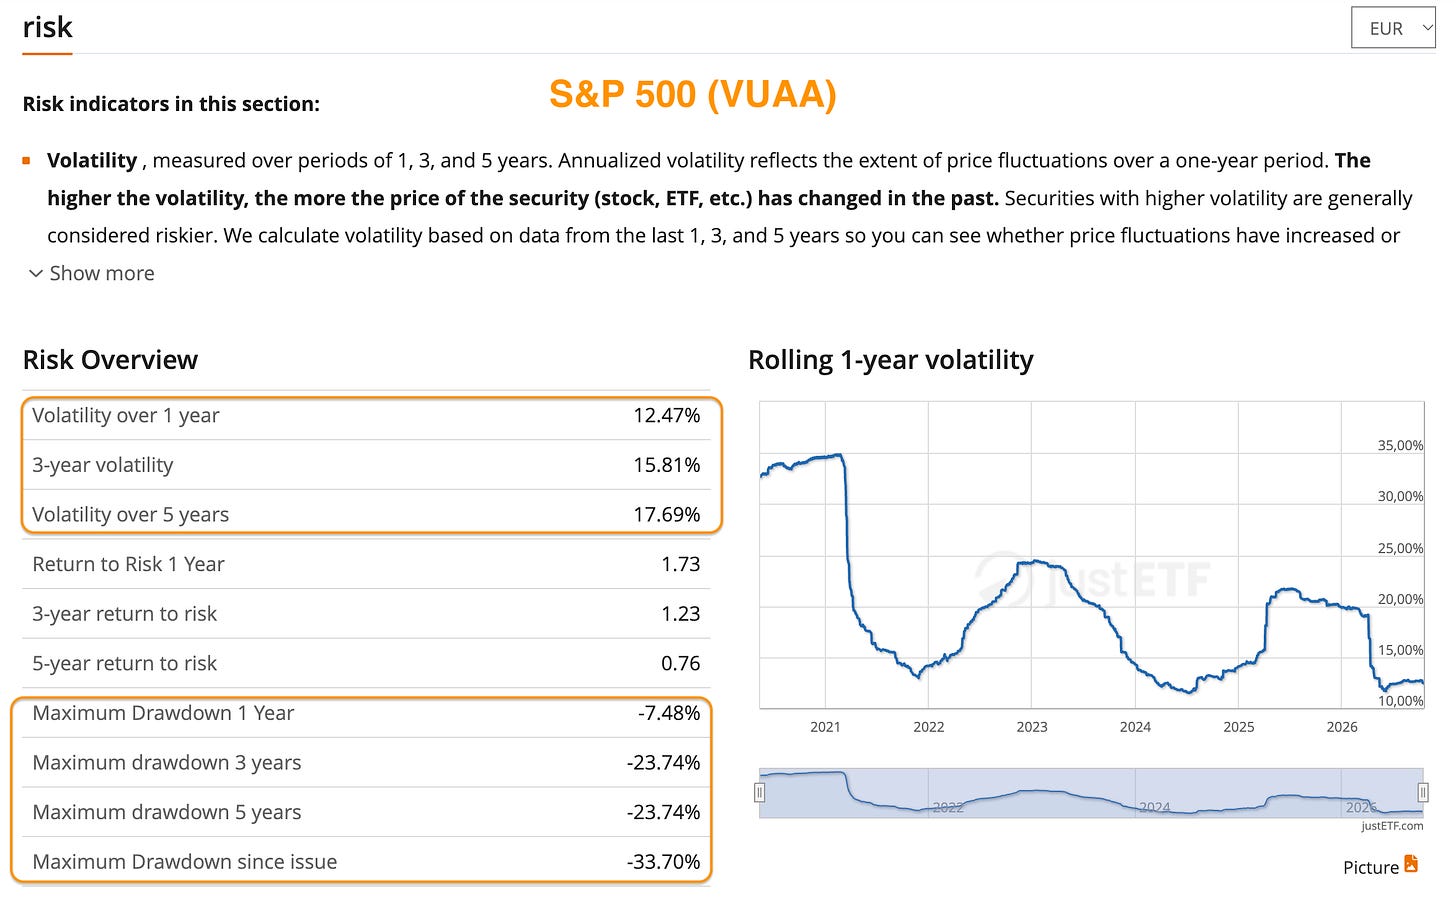
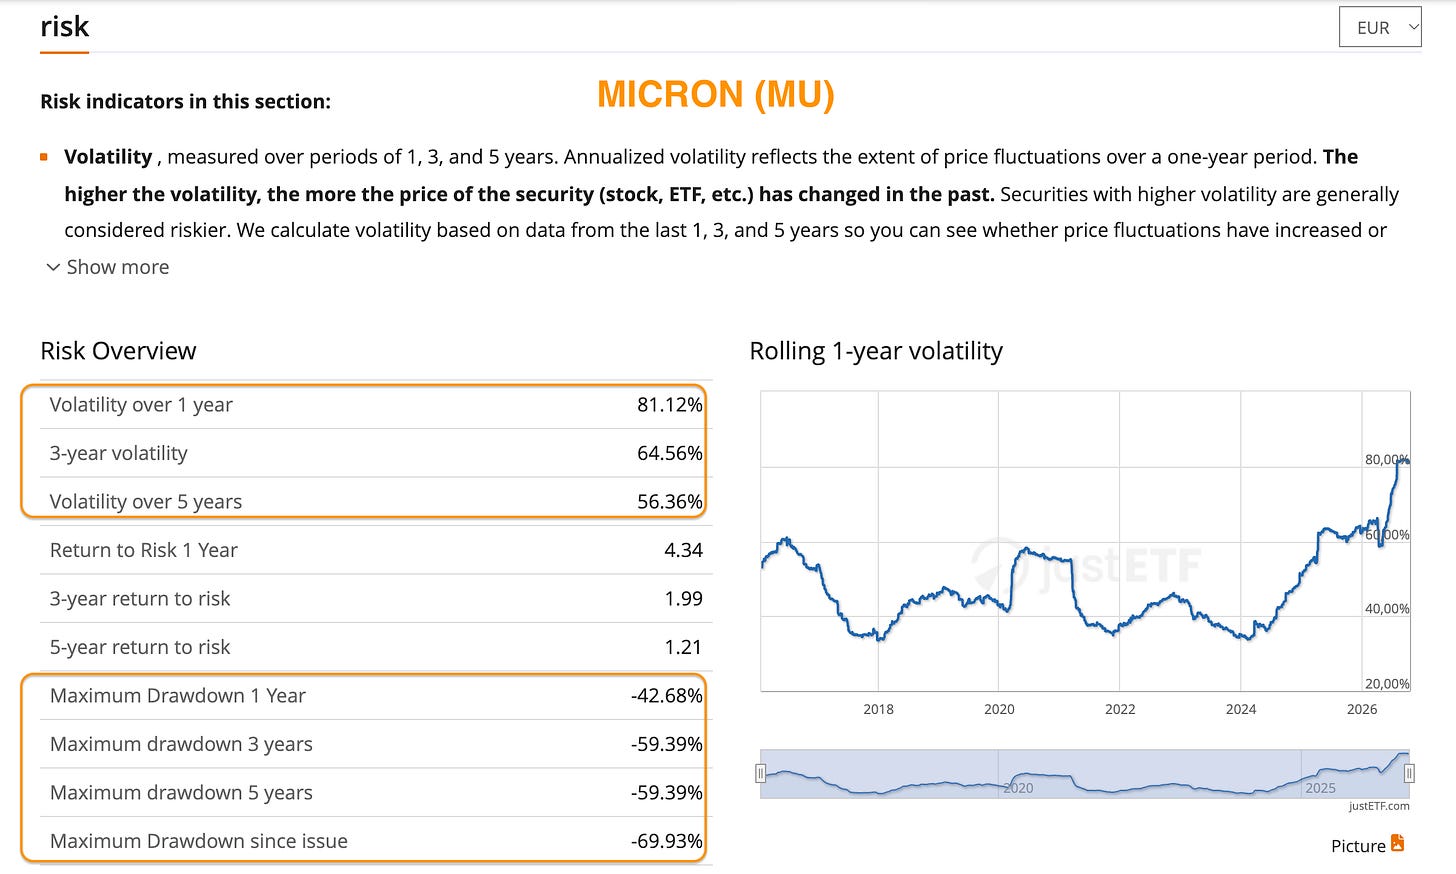
A volatilidade. Mede o quanto o valor da carteira oscila ao longo do tempo — não se é bom ou mau investimento, mas sim se é ou não uma viagem com muitos “solavancos”. Duas carteiras podem chegar ao mesmo destino da viagem, mas uma delas pode dar muito mais ansiedade e dores de barriga pelo caminho. Para algumas pessoas é uma métrica importante, para outras, é indiferente. Suponho que tenha a ver com a “resistência digestiva” de cada um/a.
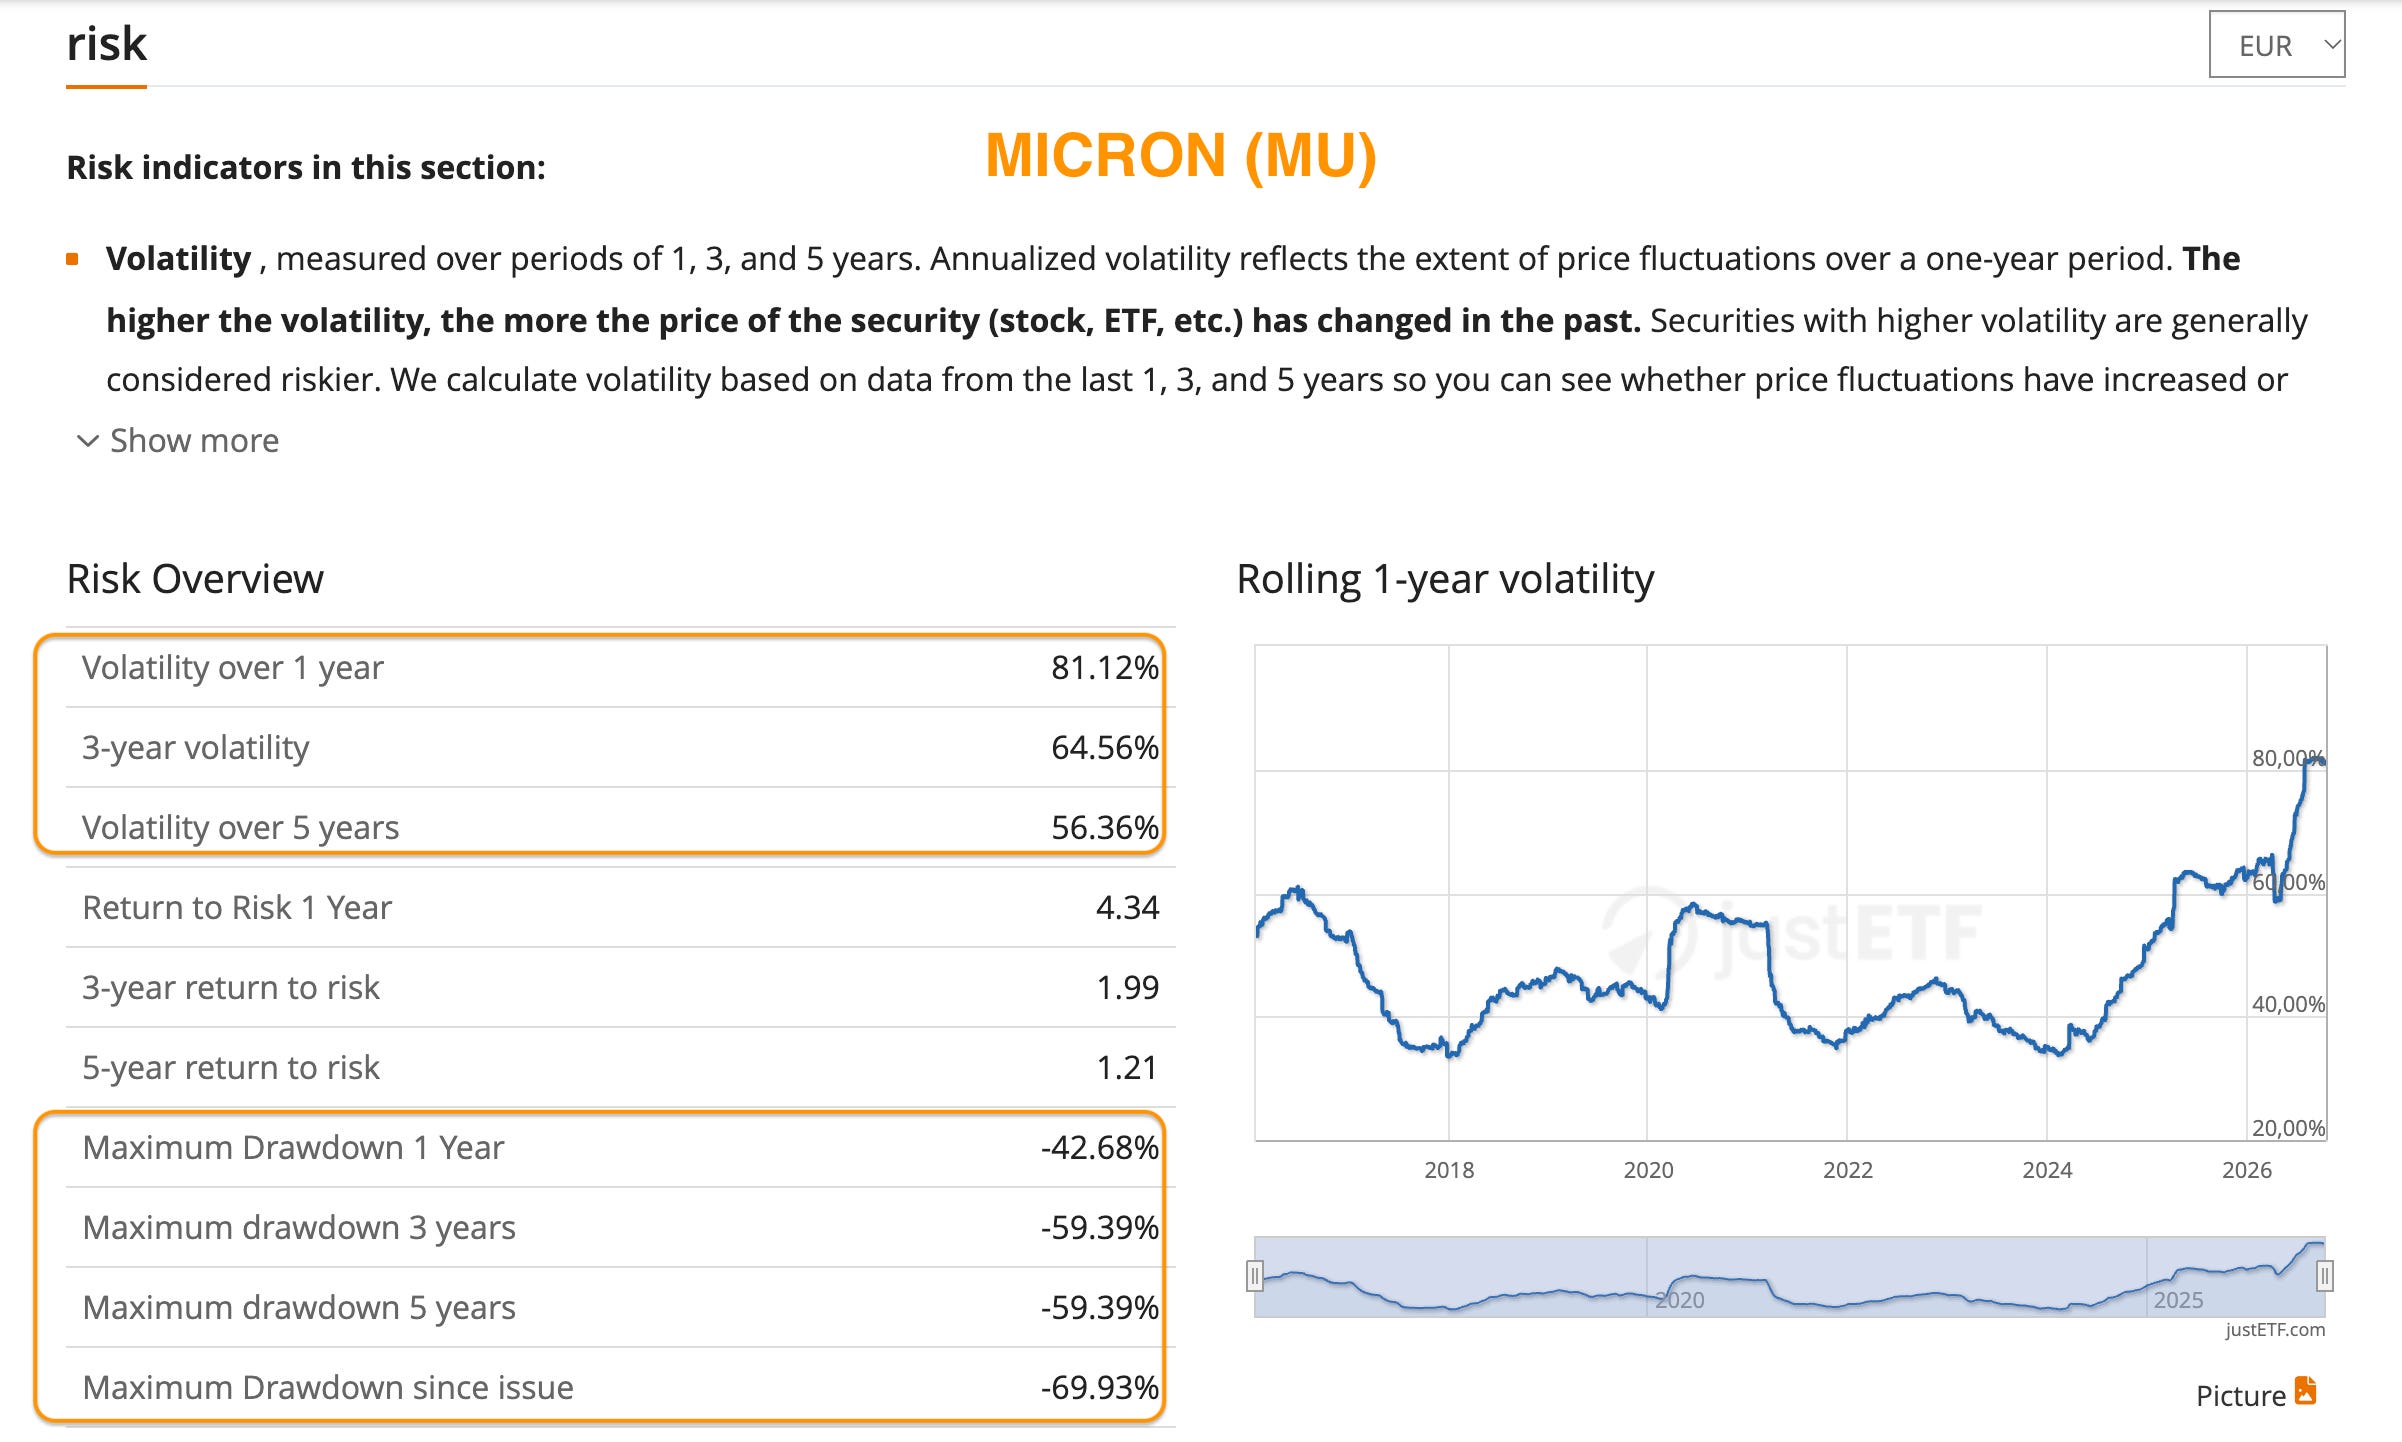
O drawdown é, para muitos investidores, o número mais importante de todos: a maior queda entre um pico e o vale seguinte. Não é uma média — é o pior momento realmente vivido. Uma carteira com retorno médio fantástico mas com um drawdown histórico de 60% é uma carteira que exige nervos de aço para não vender no pior momento possível. Portanto, antes de investir num activo, aqui está mais uma pergunta para a qual é recomendável ter resposta: “qual foi a maior queda histórica deste activo? Conseguiria aguentá-la sem entrar em pânico?”
Seguem-se dois exemplos distintos — um ETF do S&P 500 e uma empresa ligada ao sector dos semicondutores (Micron), para teres uma ideia das discrepâncias que se podem encontrar em termos de volatilidade e drawdown. Estes dados foram recolhidos do justetf.com
Impostos. Aquela parte que muita gente esquece e que, silenciosamente, come uma fatia significativa dos ganhos. Em Portugal, e falando em termos gerais (isto não substitui aconselhamento fiscal profissional, e a lei pode mudar):
As mais-valias com a venda de acções, ETFs e outros valores mobiliários são, regra geral, tributadas a uma taxa de 28% em sede de IRS. Quem tiver rendimentos globais baixos pode, em certos casos, optar pelo englobamento, aplicando as taxas progressivas normais do IRS em vez da taxa fixa, se isso resultar numa carga fiscal menor (recomenda-se consultar um contabilista para validar se justifica o englobamento).
Actualmente, existe um regime de exclusão parcial da tributação para valores mobiliários cotados detidos durante vários anos — quanto mais tempo se mantém o investimento, maior a fatia do ganho excluída de imposto, o que é mais um incentivo a pensar a longo prazo em vez de andar a comprar e vender constantemente:
<2 anos = 28% (aplicados sobre 100% dos lucros)
2-5 anos = 25,2% (a taxa de 28% é aplicada sobre apenas 90% dos lucros)
5-8 anos = 22,4% (a taxa de 28% é aplicada sobre apenas 80% dos lucros)
>8 anos = 19,6% (a taxa de 28% é aplicada sobre apenas 70% dos lucros)
Para criptomoedas, os ganhos realizados em activos detidos há menos de 365 dias são tributados a 28%, mas ganhos em activos detidos há mais de um ano estão, regra geral, estão isentos de IRS — excepto se a actividade for enquadrada como trading profissional, caso em que se aplicam as taxas normais e progressivas do IRS.
Comissões de compra, venda e custódia podem, regra geral, ser deduzidas ao cálculo da mais-valia, reduzindo o montante sujeito a imposto — por isso vale a pena guardar sempre os extractos da corretora.
No que toca a impostos, os pontos a reter são simples:
Negociar com frequência tem um custo silencioso e real — cada venda com ganho pode gerar imposto imediato;
Manter um investimento a valorizar sem vender não é tributado até ao momento da venda — mais um argumento a favor da estratégia da paciência defendida por Warren Buffett e muitos outros.
As percentagens e regras relativas a impostos aqui mencionadas, podem mudar desde a data da publicação deste artigo. É sempre recomendável consultar um contabilista ou fiscalista sobre este ponto.
Passo 10: fazer stress tests antes de aumentar posições
Este último passo — mais avançado — faz sentido numa fase de crescimento do portfolio. Deixei-o para o fim porque não considero essencial para quem está a começar, embora não seja nenhum absurdo fazê-lo.
A ideia é que antes de duplicarmos o investimento numa acção, ETF ou criptomoeda só porque “vai mudar a indústria da ___________”, convém fazer o exercício simples mas eficaz do stress test:
pegar em números reais e responder à pergunta: “o que aconteceria à minha situação financeira se esta posição caísse 50%? E 80%? E fosse a zero?”
Não é um exercício de pessimismo, é um exercício de honestidade e de salvaguarda financeira (e de sanidade mental).
Há ainda mais algumas perguntas úteis que nos podem ajudar a decidir se vale mesmo a pena aumentar significativamente uma posição concentrada:
Se esta posição perdesse 80% do valor amanhã, o meu plano financeiro global (reforma, casa, emergência) ainda estaria de pé, ou ficaria comprometido?
Consigo dormir tranquilamente sabendo que tenho esta percentagem da carteira num único activo, ou vou estar a verificar o preço várias vezes por dia?
Esta posição está dimensionada com base em convicção genuína e análise ou estou a ser influenciado porque “estão todos a falar disto” e tenho medo de ficar de fora (o famoso FOMO)?
Já vivi, na prática, uma queda desta magnitude em algum investimento anterior? Como reagi emocionalmente na altura? Como sei se tenho estômago para um potencial prejuízo destes?
Repito o teste simples e prático que já mencionei: olhar para o pior drawdown histórico do activo que temos em mente (na maioria das criptomoedas, é muito fácil encontrar quedas de 70% a 90%) e imaginar essa queda a acontecer com o tamanho da posição que estamos a considerar, hoje. Se essa possibilidade nos causar algum tipo de desconforto — não apenas emocional, mas real, do tipo “isto atrasa-me a reforma cinco anos” — então isso significa que a posição que queremos abrir nesse activo é grande demais, independentemente de quão convencido estejamos da tese.
Resumindo e concluindo com a TUA própria estratégia
Aqui chegados, já tens as peças todas em cima da mesa para definires a tua própria estratégia — e nem precisaste de pagar por um curso.
Se achaste útil, considera apoiar o Diário Cinzento, para te continuar a trazer mais análises e estratégias sem publicidade nem vendas chatas.
Resumindo os passos de que falámos para criar uma estratégia:
Definir o horizonte temporal, necessidades de liquidez e a perda máxima que aceitamos sem entrar em pânico.
Escolher a divisão entre core e satellite (ou barbell, para quem preferir a lógica dos extremos) que reflicta o ponto anterior e a tua tolerância ao risco.
Decidir uma alocação entre ETFs globais, obrigações, dinheiro, acções individuais e cripto — sabendo o porquê de cada fatia (escreve o motivo, mais tarde ou mais cedo, vais precisar de o revisitar).
Verificar a sobreposição e correlação do ponto anterior antes de assumirmos que estamos diversificados.
Definir as regras para position sizing por activo, sector, país e narrativa.
Escolher entre DCA, lump sum ou um mix, de acordo com a forma como o dinheiro entra nas nossas carteiras.
Escrever, antes de investirmos, as regras claras de rebalanceamento e a tese de cada posição relevante.
Acompanhar o retorno, a volatilidade e o drawdown — não só o saldo final — sem esquecer do impacto fiscal.
Fazer um stress test simples antes de qualquer aumento significativo da exposição a activos concentrados ou voláteis.
Isto pode parecer uma seca descomunal e claro que podes ignorar todos estes passos. Mas, todos eles garantem uma coisa muito valiosa no longo prazo: que, quando o mercado cair — e vai cair, é o que os mercados fazem de vez em quando — tens um plano escrito. Se começares a ter dúvidas e a ficar preocupado/a:
Procura entender porque é que o mercado está a cair;
Consulta as notas que tomaste ao longo do processo descrito em cima, antes de tomares qualquer decisão. Se tiveres sido honesto/a contigo ao longo do processo, vais ver que em alturas de pânico nos mercados — por vezes — o melhor é não fazer nada.
E, conforme prometido no mail anterior, segue-se um bónus para os apoiantes do DC.