

Nas redes sociais é frequente encontrarmos posts com gráficos bonitos, cheios de logotipos sobre portfolios com diferentes nomes: o portfolio equilibrado, o portfolio de crescimento, o portfolio de dividendos, o portfolio de valor, etc.
Quem já leu o artigo “investir é uma aventura pessoal” conseguirá imaginar a minha opinião sobre todos estes “títulos”.
Acho que existem outras ideias e conceitos muito mais importantes de entender, para quem está a começar a construir o seu portfolio ou para quem ainda não está seguro das suas escolhas.
É importante relembrar também o artigo onde falámos das três grandes teorias sobre o comportamento humano que determina a forma como as pessoas constroem os seus portfolios.
Se esses artigos vos pareceram um bocado teóricos de mais, hoje partilho ainda mais teoria, mas com aplicações práticas muito claras.
Para não vos matar de tédio e facilitar a assimilação de toda a informação, o artigo de hoje será dividido em duas partes.
Guardem os dois artigos anteriores, mais estas duas partes que se seguem e terão as bases necessárias para desenvolver a vossa própria estratégia de investimento.
Como de costume neste Diário, sem promessas de riqueza. A minha única promessa é a de partilhar recursos e dados que vos possam dar maior segurança nas vossas escolhas, sem dependerem de gurus nem de cursos caros.
Passo 1: definir objectivos antes de escolher activos
A maioria das pessoas escolhe o investimento “porque um amigo disse” ou porque ouviu algum influencer falar e só depois descobre que nunca devia ter metido ali o dinheiro.
Quem quiser ter uma estratégia com pés e cabeça, antes de pensar no que comprar, deve responder a 3 perguntas primeiro:
Horizonte temporal. Quando é que vais precisar deste dinheiro? Não é uma pergunta retórica. Se vais precisar do dinheiro daqui a 6 meses (entrada de uma casa ou de um carro, por exemplo) é de evitar exposição a activos voláteis — aqueles que podem estar 20% em baixo exactamente na altura em que precisas dele. Dinheiro que só tencionas usar daqui a 10 ou 20 anos pode aguentar quedas de 40 ou 50% pelo caminho, porque tem tempo para recuperar.
Liquidez. Além do “quando” se vai precisar do dinheiro, é preciso saber também “com que rapidez” podemos transformá-lo em dinheiro disponível se necessário. Um ETF ou uma acção cotada vende-se em segundos. Um imóvel, nem por isso. Isto importa porque um portfolio “tecnicamente bom” mas totalmente ilíquido é uma péssima ideia se precisar de dinheiro de repente.
Prejuízo aceitável. Esta é a pergunta mais difícil e que ninguém quer responder com sinceridade, porque toda a gente acha que aguenta uma queda de 50% até ela realmente acontecer. Aqui a honestidade é fundamental: se a tua carteira caísse 30% num mês, continuarias a dormir bem, ou venderias tudo em pânico na manhã seguinte? A resposta a isto determina, mais do que qualquer fórmula, quanto risco podes mesmo assumir — porque um bom plano de investimento que não se consegue cumprir emocionalmente é, na prática, um mau plano.
Passo 2: perceber a estrutura core & satellite
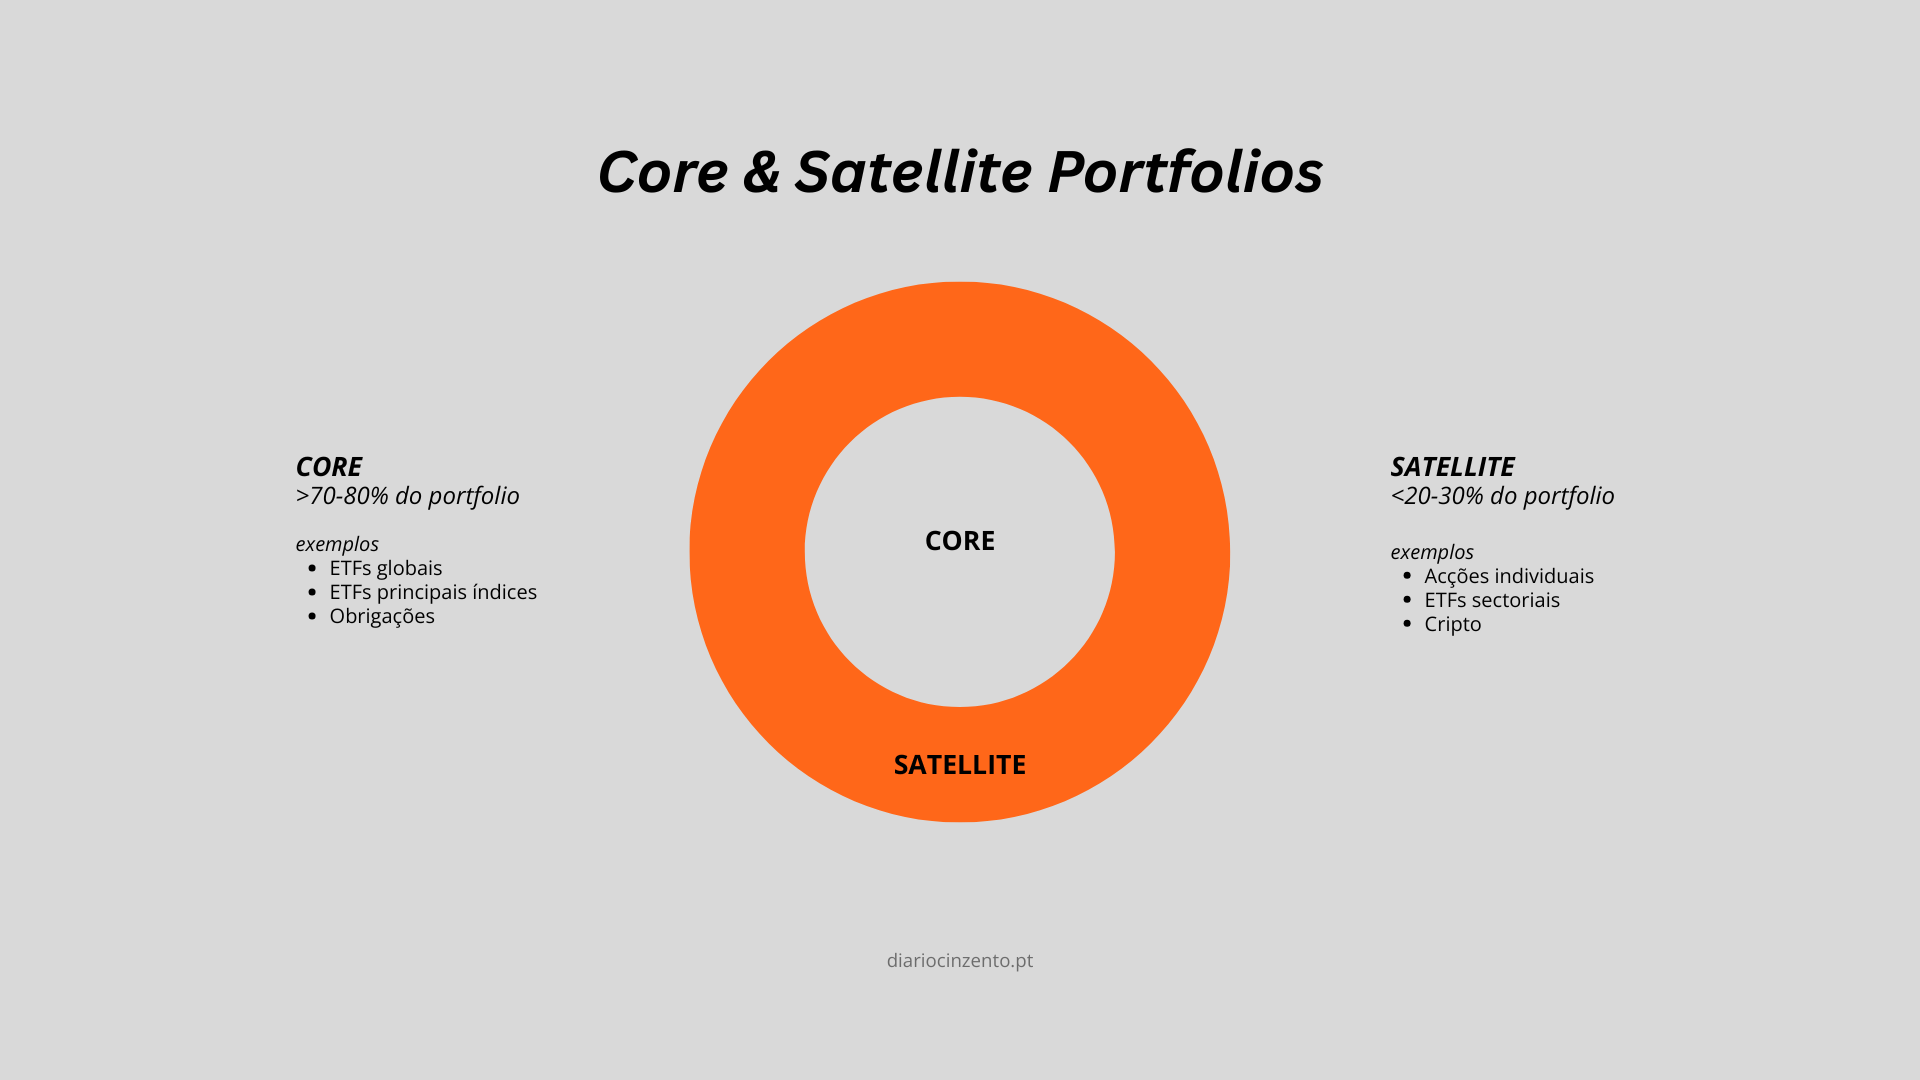
Uma das formas mais populares — e mais sensatas — de organizar um portfolio chama-se core-satellite (núcleo e satélites). A ideia é simples: divide-se a carteira em duas partes com papéis bem diferentes.
O core (a % varia consoante as pessoas, mas deve ser a maioria do portfolio) é a parte chata, previsível, diversificada ao máximo — tipicamente ETFs globais de acções e obrigações, de baixo custo, que seguem o mercado sem tentar adivinhar vencedores. É o motor silencioso que faz o trabalho pesado ao longo de décadas.
O satellite (o resto, a parte mais pequena do portfolio) é onde entra a diversão — acções individuais, ETFs sectoriais, criptomoedas, ou apostas temáticas em que acreditamos mas que não queremos que decidam o nosso futuro financeiro sozinhas. É a parte onde podemos expressar as nossas convicções e tentar bater o mercado, sabendo que, se correr mal, o core continua lá a segurar as pontas.
A vantagem desta estrutura é tanto psicológica como financeira: dá-nos um “porto seguro” para a maior parte do dinheiro e uma “aventura” para satisfazer aquela vontade humana de escolher a próxima Nvidia — sem pôr em risco a nossa estabilidade financeira.
Nota para quem está a começar: não é preciso ter as duas componentes. O bom senso manda começar por uma boa base (o core). A partir daí, criar um satellite é opcional.
Passo 3: a estratégia barbell
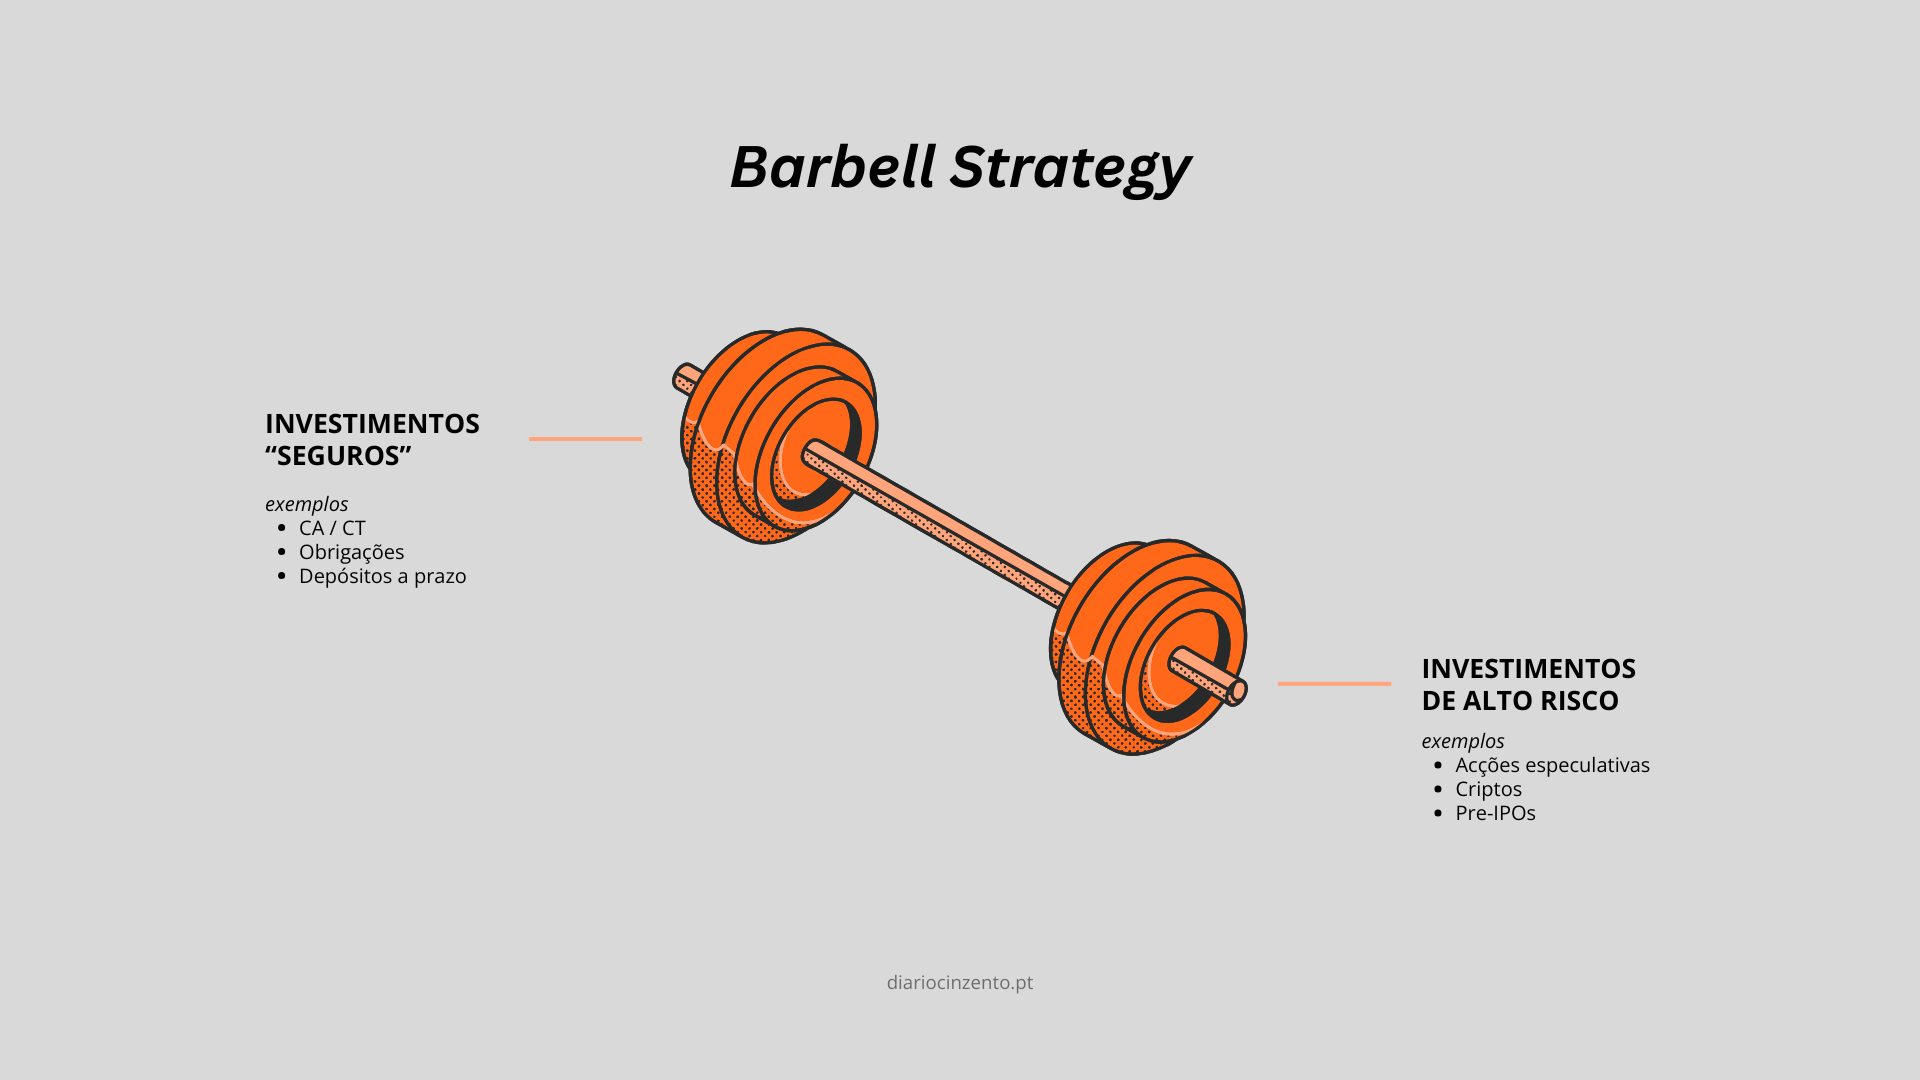
A barbell strategy (ou haltere, se preferires a tradução), é uma ideia popularizada por Nassim Taleb. Podemos dizer que é a prima mais radical da anterior (core-satellite).
Em vez de se ter um núcleo moderado com pequenas apostas arriscadas à volta, a estratégia de barbell concentra-se nos extremos e evita deliberadamente o meio-termo.
Tal como um haltere de ginásio, temos uma barra fina a ligar um peso em cada extremidade.
Aplicado a investimentos: uma fatia grande e muito conservadora (obrigações, certificados, depósitos, dinheiro parado e seguro) e uma fatia pequena e muito agressiva (investimentos de alto risco e alto potencial retorno, incluindo activos que podem perder 100% do valor).
Esta estratégia evita deliberadamente a zona intermédia — activos “moderadamente arriscados” que, segundo Taleb, oferecem o pior dos dois mundos: risco a sério sem a segurança de um lado nem o potencial de retorno assimétrico do outro.
A diferença chave para o core-satellite é que na barbell, a fatia “segurança” é extremamente segura (não é só “diversificada”, é literalmente com risco mínimo de perda de capital — geralmente, ETFs de índice nem sequer têm lugar neste extremo). E a fatia “de risco” pode ser deliberadamente concentrada e especulativa — porque a lógica é que, mesmo que essa fatia vá a zero, o resto do capital está protegido.
Passo 4: escolher a alocação
Não existe uma alocação “correcta” nem universal para a quantidade que devemos investir em acções, ETFs ou cripto — como já falámos em artigos anteriores. Neste caso, os factores de decisão principais são as respostas dadas no Passo 1.
Ainda assim, há alguns princípios úteis:
ETFs de acções globais são, para a maioria das pessoas, a base mais sensata do core: diversificação instantânea por milhares de empresas, custos baixos, sem necessidade de escolher vencedores individuais.
Dinheiro (depósitos, certificados de aforro, fundos do mercado monetário) esta fatia do portfolio não deve ser encarada como “dinheiro parado a perder valor”, mas sim a almofada que permite não vender activos de risco em maus momentos quando se precisa de liquidez. Além disso, também serve de “pólvora seca” para quando o mercado cai.
Acções individuais aumentam o risco específico (uma empresa pode falir; um índice inteiro, dificilmente) e por isso costumam pertencer ao satellite.
Criptomoedas são o activo mais volátil desta lista. A maioria dos consultores financeiros sugere mantê-las numa fatia pequena da carteira total (entre 1% e 5% e nunca mais do que aquilo que aceitaria perder por completo) — precisamente pela sua imprevisibilidade e pela ainda curta história como classe de activo.
Um ponto de partida simples para quem está a começar, que pode (e deve) ser ajustado ao perfil de cada um:
Uma fatia dominante em ETFs globais diversificados,
Uma fatia de obrigações ou dinheiro (ou equivalente líquido), proporcional ao contexto pessoal/profissional e à tolerância ao risco,
Uma fatia satellite pequena para acções individuais e cripto. Fatia esta que deve ser dimensionada de forma a que, mesmo perdendo tudo nesta fatia, o impacto no total seja incómodo mas não catastrófico.
Passo 5: analisar sobreposição e correlação
Um erro clássico de principiante é achar que temos uma carteira “super diversificada” porque temos seis ETFs diferentes. Mas, quando se faz uma análise, percebe-se que quatro deles têm, na prática, as mesmas 20 maiores empresas americanas de tecnologia lá dentro.
Isto chama-se sobreposição (overlap): activos diferentes no nome, mas que se movem quase em uníssono porque partilham as mesmas participações subjacentes. Já falámos disso aqui.
A correlação mede exactamente isto de forma numérica — varia entre -1 (movem-se sempre em direcções opostas) e +1 (movem-se sempre juntos). Um portfolio composto inteiramente por activos com correlação próxima de +1 não está realmente diversificado, está apenas a repetir a mesma aposta com roupas diferentes.
Na prática, isto quer dizer que antes de adicionar um novo ETF ou acção à carteira, convém responder a duas perguntas simples:
No caso de um ETF: “que empresas é que este activo tem, e será que já as tenho noutro sítio?”
“quando o mercado cair, é provável que este activo caia ao mesmo tempo que o resto da minha carteira, ou que se comporte de forma diferente?”.
Existem ferramentas online gratuitas que permitem fazer esta análise. Basta procurar por “ETF overlap tool” — e garantir que cobrem ETFs UCITS (aqueles que temos disponíveis na Europa).
Outra alternativa cada vez mais usada para estas análises/comparações: a tua ferramenta de AI preferida.
Seja qual for a ferramenta, para quem tem vários ETFs e Acções, é importante fazermos esta análise de tempos a tempos, antes de assumirmos que estamos diversificados só porque temos “vários” investimentos.
Volto na próxima semana com os 5 passos seguintes + 1 bónus para os apoiantes deste projecto.
Se achaste este artigo útil, partilha-o com quem queira criar a sua própria estratégia de investimento!
NOTA: Como de costume, nada do que aqui foi dito é recomendação de investimento. Este é um artigo meramente informativo/educacional.