

Na 2ª feira passada fiz este post na Threads e Stories do Instagram:
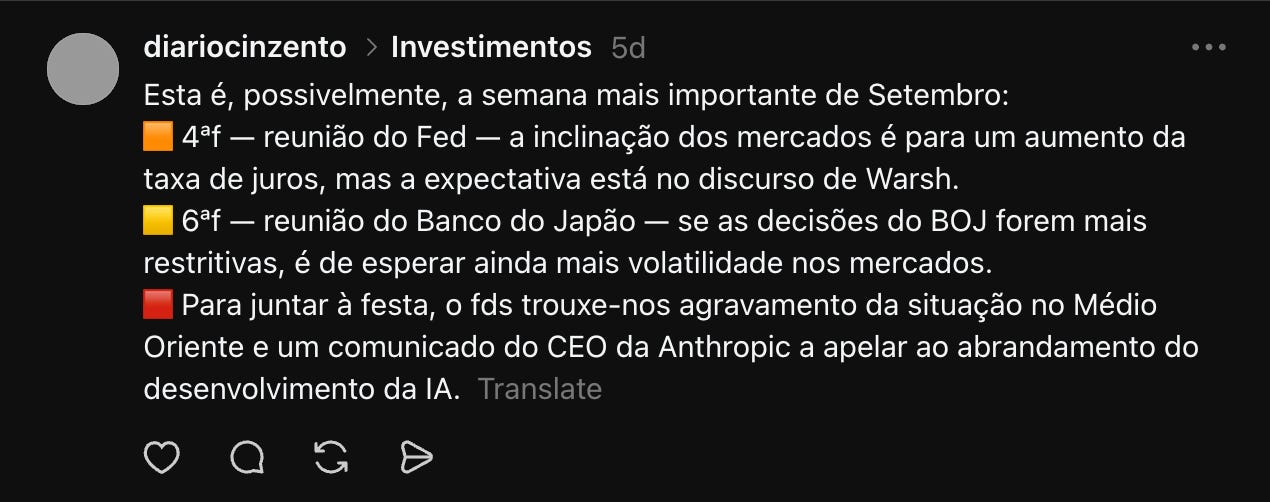
Tudo isto merece alguma reflexão porque todos estes pontos nos afectam — como consumidores e como investidores. É disso que vamos falar hoje, nesta página extra de domingo.
Um apelo à calma
No fim-de-semana passado, Dario Amodei (CEO da Anthropic) publicou um ensaio, ou “carta aberta” como alguns lhe chamaram, a defender o abrandamento do ritmo do desenvolvimento dos modelos de Inteligência Artificial.
A ideia proposta não foi a de parar, mas sim dar tempo ao desenvolvimento, à verificação por terceiros e ao rigor operacional que valide aquilo que os modelos já conseguem fazer.
Além da melhoria de processos, esta proposta tem também em mente as questões de segurança que preocupam cada vez mais, com os incidentes relacionados com ataques cibernéticos perpetrados por alguns modelos de IA.
A reacção a esta “carta aberta” foi rápida. Sam Altman (OpenAI) manifestou a sua concordância e Elon Musk foi tão sucinto quanto possível: “Dario is right”.
O mercado não gostou e começou a semana a descartar alguns dos grandes nomes ligados à IA. O índice de semicondutores caíu quase 6% e a big boss da AI, a NVIDIA, caíu mais de 3%.
Banco Central Europeu: uma subida anunciada
Passemos à ronda pelos bancos centrais, começando por aquele que nos é mais próximo: o BCE. A reunião aconteceu na semana anterior (10 de Setembro) e culminou com o já previsto aumento das taxas — actualmente nos 2,5% (para depósitos) e 2,65% (para refinanciamento).
Foi a segunda subida desde que começou a guerra no Irão e era previsível porque os dados económicos apontam para:
inflação prevista para 2026 = 3%
inflação prevista para 2027 = 2,5%
Além disso, os dados de crescimento da zona Euro foram revistos com uma ligeira subida, o que significa que a economia europeia está a aguentar-se. Logo, o BCE tem alguma margem para apertar.
Reserva Federal Americana: uma decisão unânime
Nos EUA, a reunião da Fed aconteceu a meio desta semana e, também como previsto, aumentou as taxas para 3,75%-4%.
Uma vez que o aumento já era previsível (os dados económicos não facilitavam), os destaques da reunião foram outros:
A decisão foi unânime — todos os membros votaram a favor do aumento.
A decisão foi contra a vontade de Trump. Este é um pormenor importante e mais um capítulo daquilo que parece uma novela. Para quem não está a par: Trump tem pressionado a Fed para baixar os juros, tendo insultado e ameaçado o anterior chairman, Jerome Powell. O mandato deste terminou em Maio e Trump apontou Kevin Warsh para o lugar, na expectativa de que este seguisse as suas intenções. Só que não. Warsh é conhecido por ser um economista conservador e, até à data, as suas acções estão a reflectir isso. A inflação continua elevada e quando assim é, os manuais dizem que se deve apertar o cinto. É isso que Warsh está a fazer.
A previsão dos membros da Fed é de que seja necessário ainda mais um aumento durante 2026. Warsh não se quis comprometer como é seu apanágio. Apontou para os dados económicos e disse que devemos ser capazes de os interpretar sem precisar do colinho da Fed.
Os mercados acabam por reagir de forma positiva — um sinal de que encararam esta reunião e as suas conclusões como um sinal de responsabilidade da Fed. Mesmo sendo medidas que não favorecem o crescimento económico no imediato, são as medidas necessárias para tentar garantir a estabilidade futura.
Bank of Japan e a arte de subir juros sem stress
Por fim, a semana fechou com o BoJ a anunciar também um aumento, neste caso 1,25%. Parece pouco, mas é o mais alto desde 1995.
Para quem não entenda bem o porquê da relevância do Japão neste contexto, talvez este gráfico ajude:
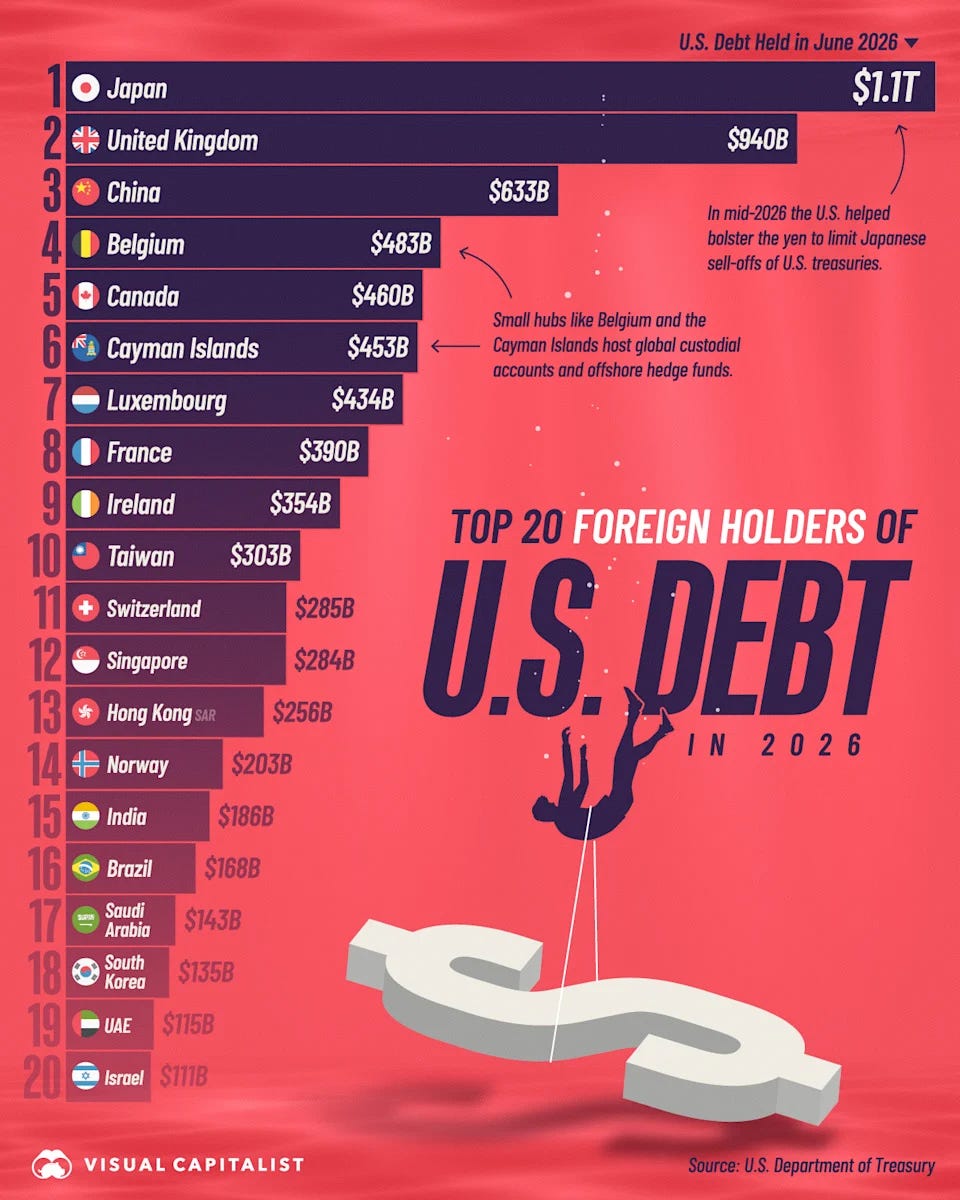
O Japão é o maior comprador de dívida americana, em grande medida, graças à facilidade de crédito que existiu durante anos e que permitia pedir dinheiro emprestado, quase a custo zero, para depois investir nos EUA, com retornos “seguros”. Com as taxas de juro a subirem no Japão, esta estratégia passa a ser muito mais arriscada, fazendo com que os investidores suspendam novos investimentos ou até, que vendam as suas posições.
Desta vez, o anúncio do aumento das taxas no Japão não teve grande impacto no mercado americano, talvez porque no discurso pós-reunião, o governador do BoJ mostrou um tom mais suave que o esperado para um país que lida com uma inflação a subir.
Um Clarity Act sem clareza nenhuma
Outro evento importante da semana que passou, foi a reunião do Senado para passar o Clarity Act à próxima fase.
Já falei do Clarity Act em vários artigos anteriores mas, para contexto rápido, trata-se da proposta de lei que visa definir a forma como são tratados os criptoactivos — se devem ser equiparados a equities, a commodities ou até, se merecem uma nova categoria, já que é isso que eles são.
Mas a reunião acabou num impasse burocrático com 49-50, quando o mínimo exigido para avançar era de 60 votos a favor. Em grande parte, o problema esteve na falta de clareza da proposta de lei sobre as regras de ética e conflitos de interesse entre investimentos em cripto e execução de cargos políticos — Trump e o filho do ex-presidente Biden são os casos mais paradigmáticos destas questões éticas.
Portanto, não se conseguiu qualquer clareza com esta reunião e continua tudo no limbo que, curiosamente, até é conveniente para alguns políticos...
A agenda política para as próximas semanas é intensa, com as eleições intercalares à porta (3 de Novembro) e o Clarity Act não está na agenda das prioridades para este período.
O petróleo e os $100 que ninguém quer
A guerra no Irão continua sem fim à vista e um ataque danificou um oleoduto da Arábia Saudita como alternativa ao fecho do estreito de Hormuz.
Consequência imediata: o petróleo rompeu os $100 mas recuou ligeiramente no final da semana. Ainda assim, o petróleo está quase 60% mais caro do que há 1 ano atrás.
Se é sabido que o petróleo alimenta os preços de tudo o resto, torna-se mais fácil de perceber a importância daquilo que os bancos centrais andam a tentar fazer, bem como o motivo pelo qual tudo está mais caro. Alguém tem que pagar, não é?
Bitcoin e Ouro — os rebeldes
A teoria económica diz que quando os juros sobem, os activos de risco sofrem, principalmente aqueles que não pagam juros.
Esta semana, a Bitcoin e o Ouro voltaram a provar que esta teoria é capaz de estar a ficar desactualizada.
O Ouro que vinha em queda desde final de Agosto, começou a inverter a tendência logo após a reunião da Fed — ainda só passaram 2 dias úteis do acontecimento, mas o facto é que fechou a semana a ganhar, depois de 3 semanas consecutivas de queda.
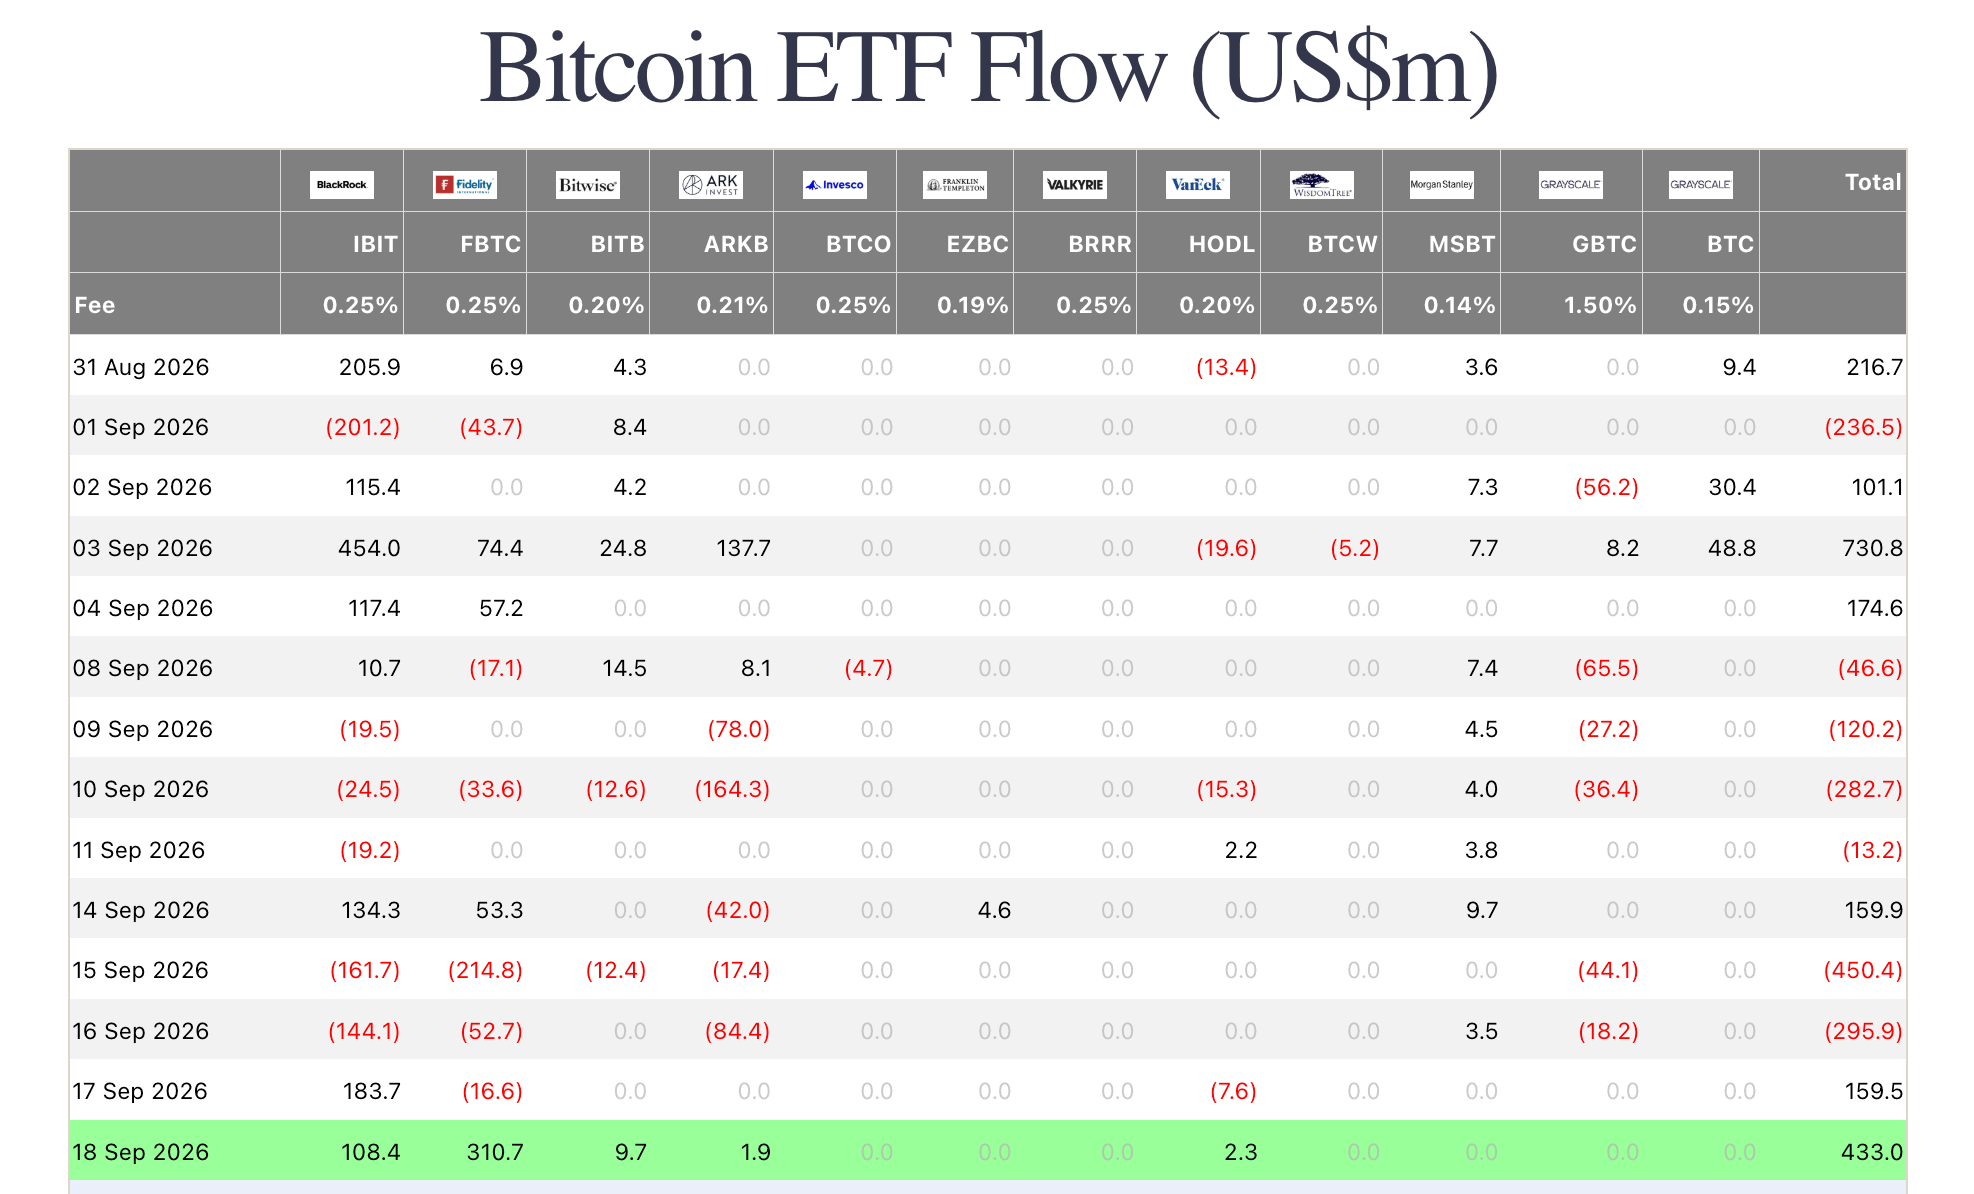
A Bitcoin foi ainda mais surpreendente. Com o Clarity Act sem qualquer avanço e a subida das taxas de juro, caíu ~4% no dia da reunião do Senado e desde então subiu mais de 7%. Além disso, esta semana, os ETFs de Bitcoin registaram entradas significativas conforme mostra a tabela em baixo:
Na secção final de hoje, dedicada aos apoiantes do Diário Cinzento:
O que convém acompanhar nas próximas semanas
Como tenciono posicionar-me