

Terminou uma semana bem agitada, que mais parece que foram duas ou três.
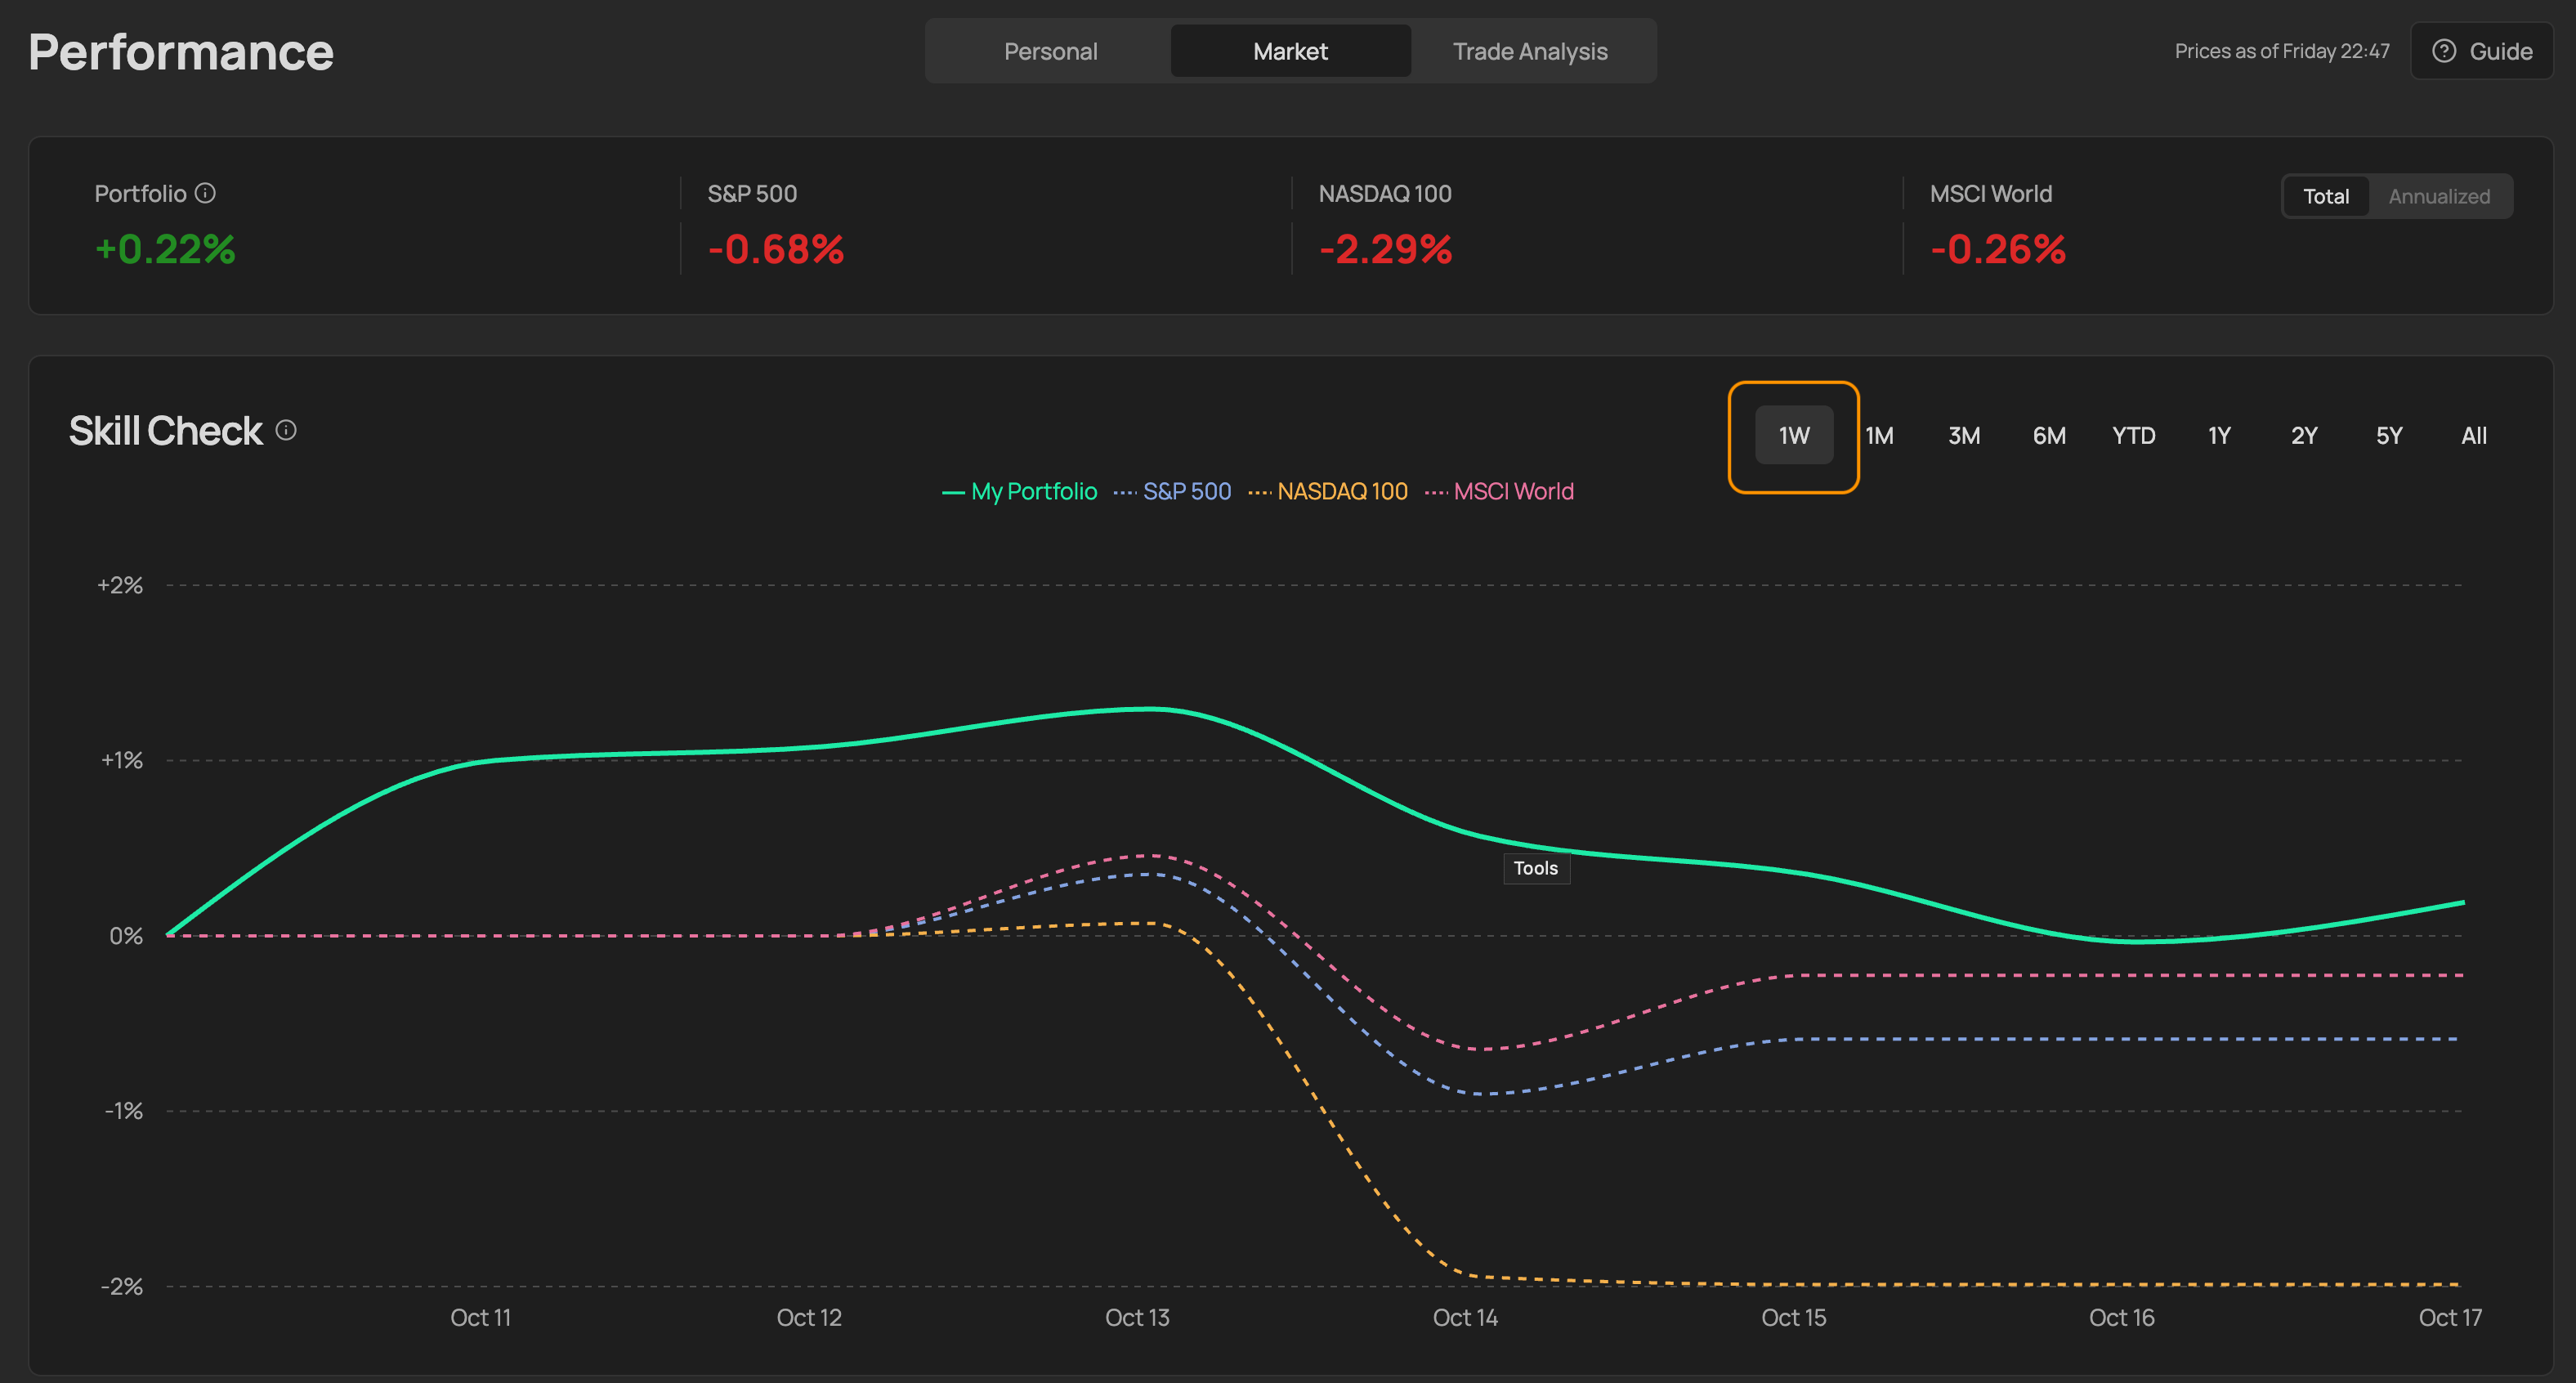
Se nos focássemos só nos últimos dias, poderíamos dizer que o Portfolio Cinzento está a sofrer um pouco:
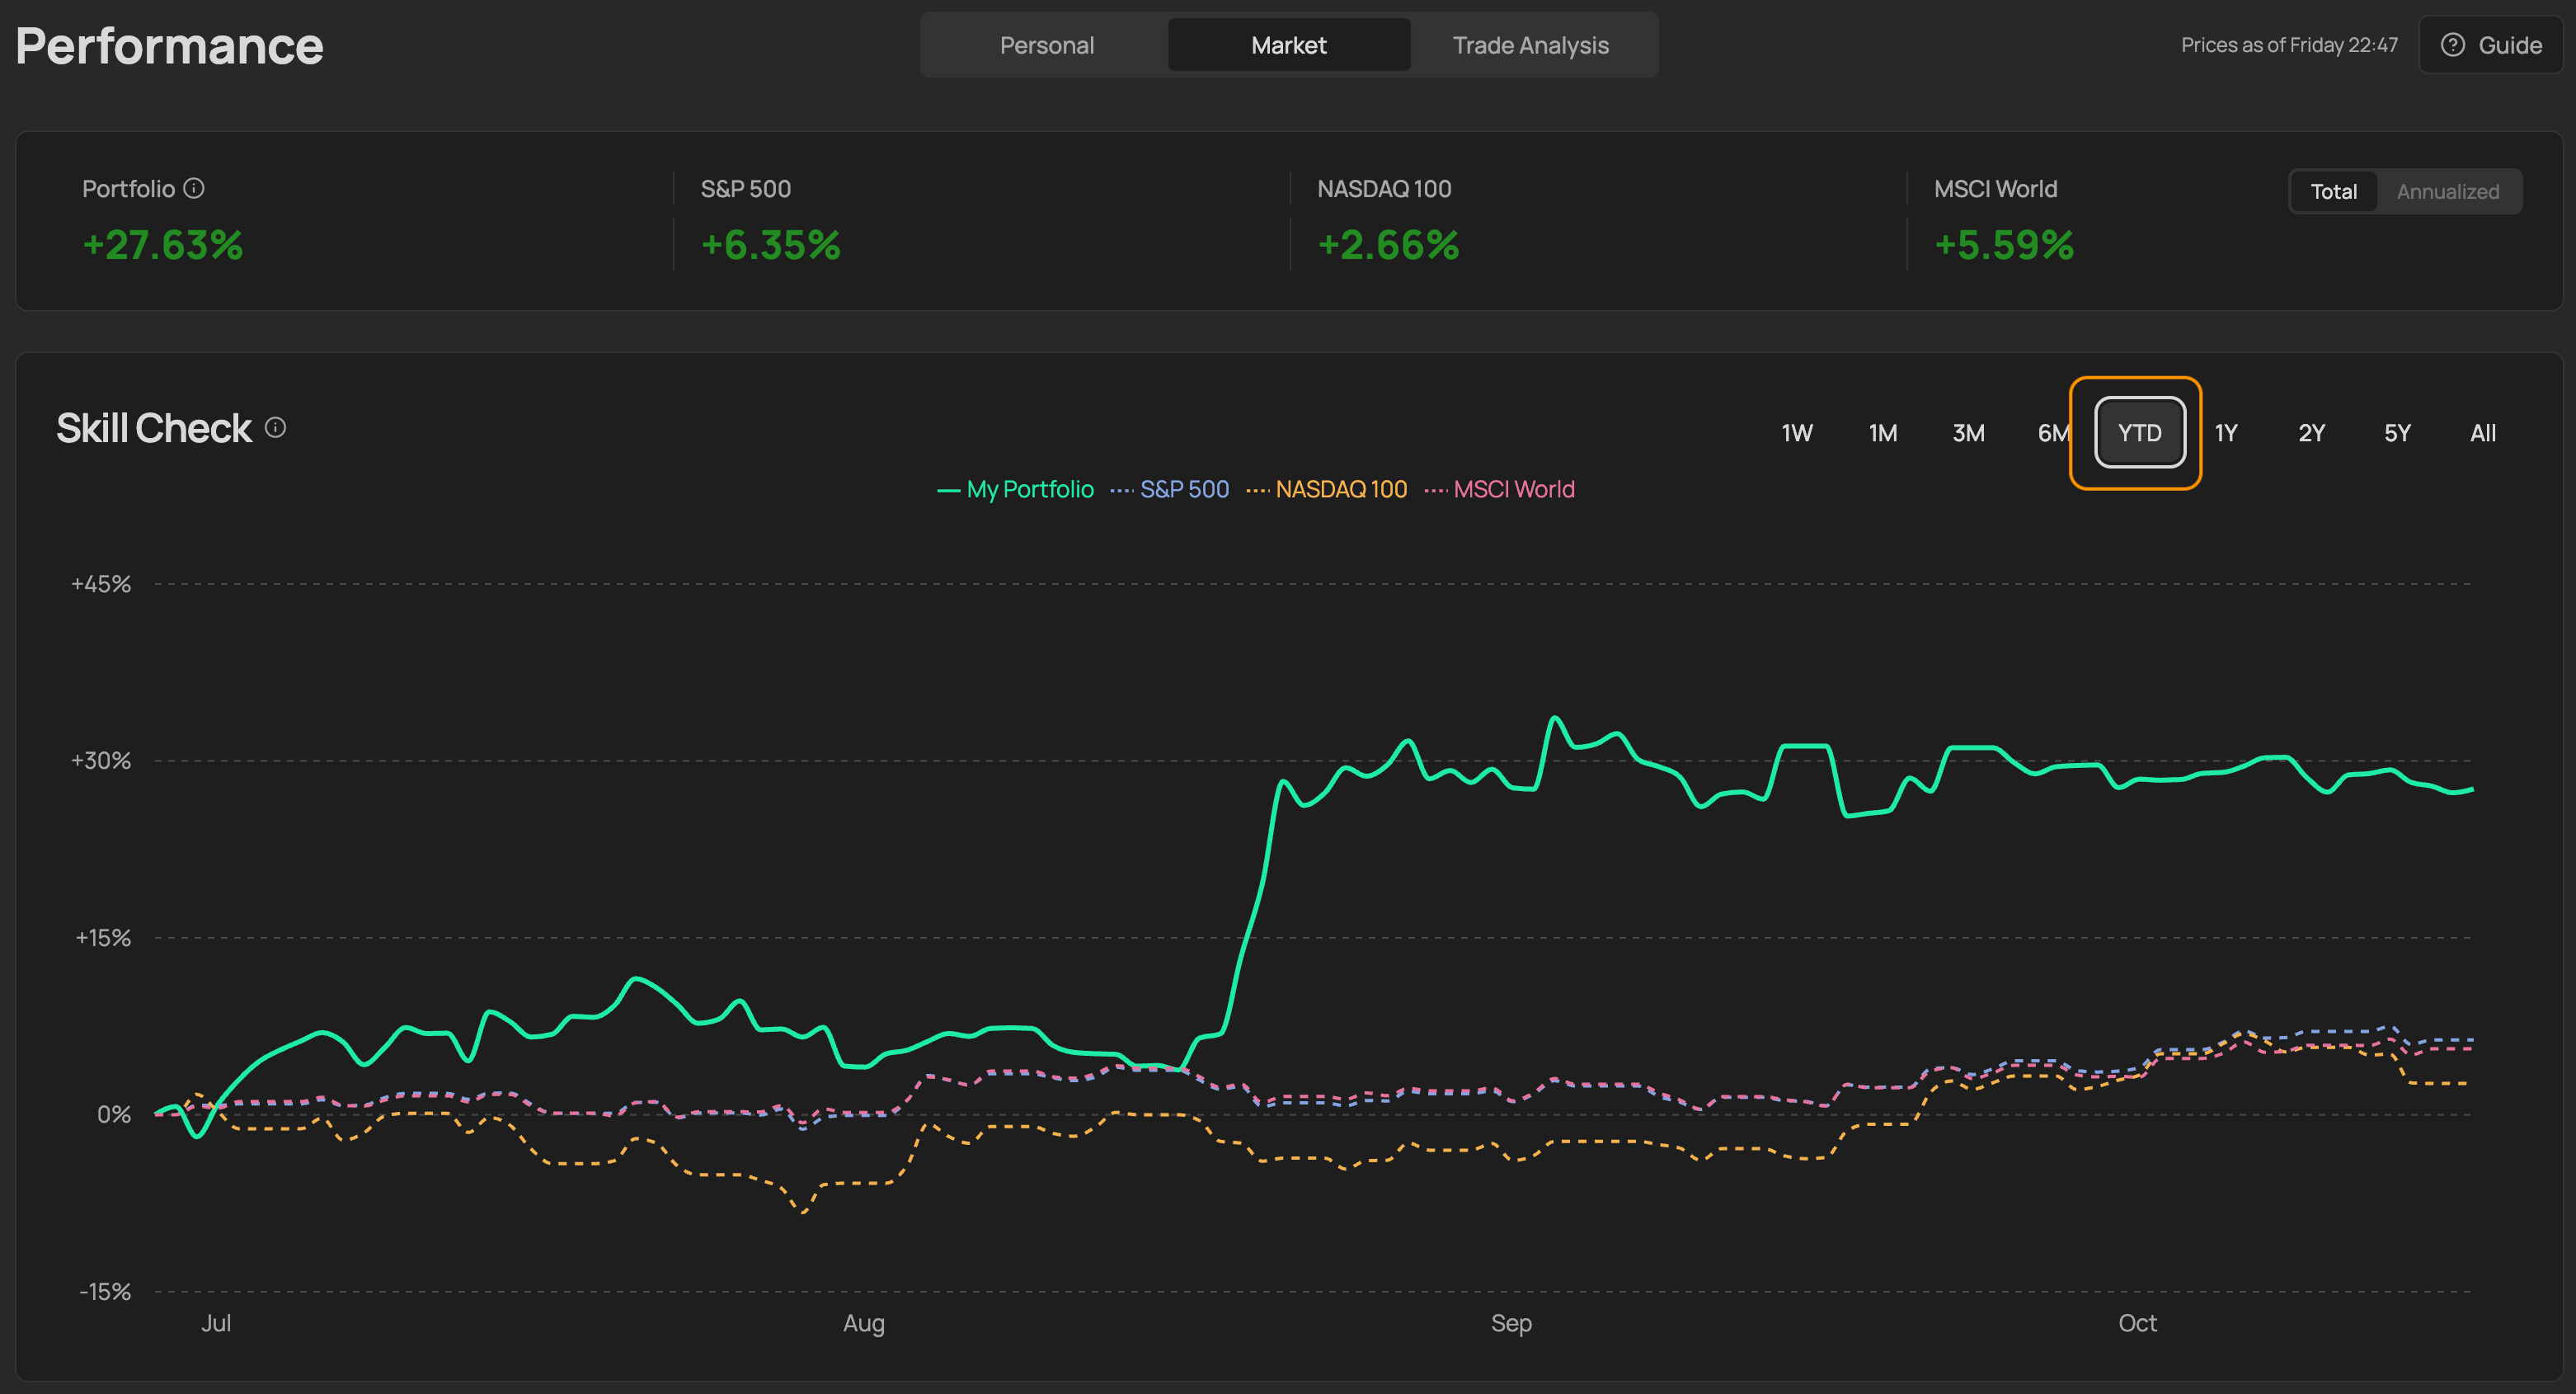
Mas, para quem investe no longo prazo, os últimos dias são sempre pouco relevantes. Fazendo um zoom out nesta análise rápida, o cenário é bem mais tranquilo:
Voltaremos ao portfolio no final e ao que fiz em relação às posições. Antes disso, vou tentar resumir os acontecimentos mais relevantes para que possamos entender o contexto à data de hoje.
O susto de 5ª feira
Comecemos pelo susto da semana.
Na 5ª feira, depois de ver as notícias da madrugada e do mercado asiático, fiz uma poll nas stories do Instagram com um meme, que perguntava se achavam que a loiça se ía partir toda ou se era dia de aproveitar para comprar loiça nova. A última opção só teve 1 voto. Os restantes votaram em “hoje é dia de partir a loiça”.
Reagir de cabeça quente não é boa ideia. E, deixando passar apenas umas horas, pode-se observar que não se tratava de uma queda do mercado, mas sim de uma rotação de capital.
Ou seja, o smart money começou a sair do sector tecnológico e foi para outros sítios, em particular para os sectores de consumo e da saúde.
Normalmente, o que faço nestes casos, é olhar para um gráfico de linhas simples que compara os principais sectores do mercado.
A imagem em baixo, pode parecer um pouco confusa para quem não está habituado a análise gráfica, mas ilustra bem aquilo que estou a dizer:
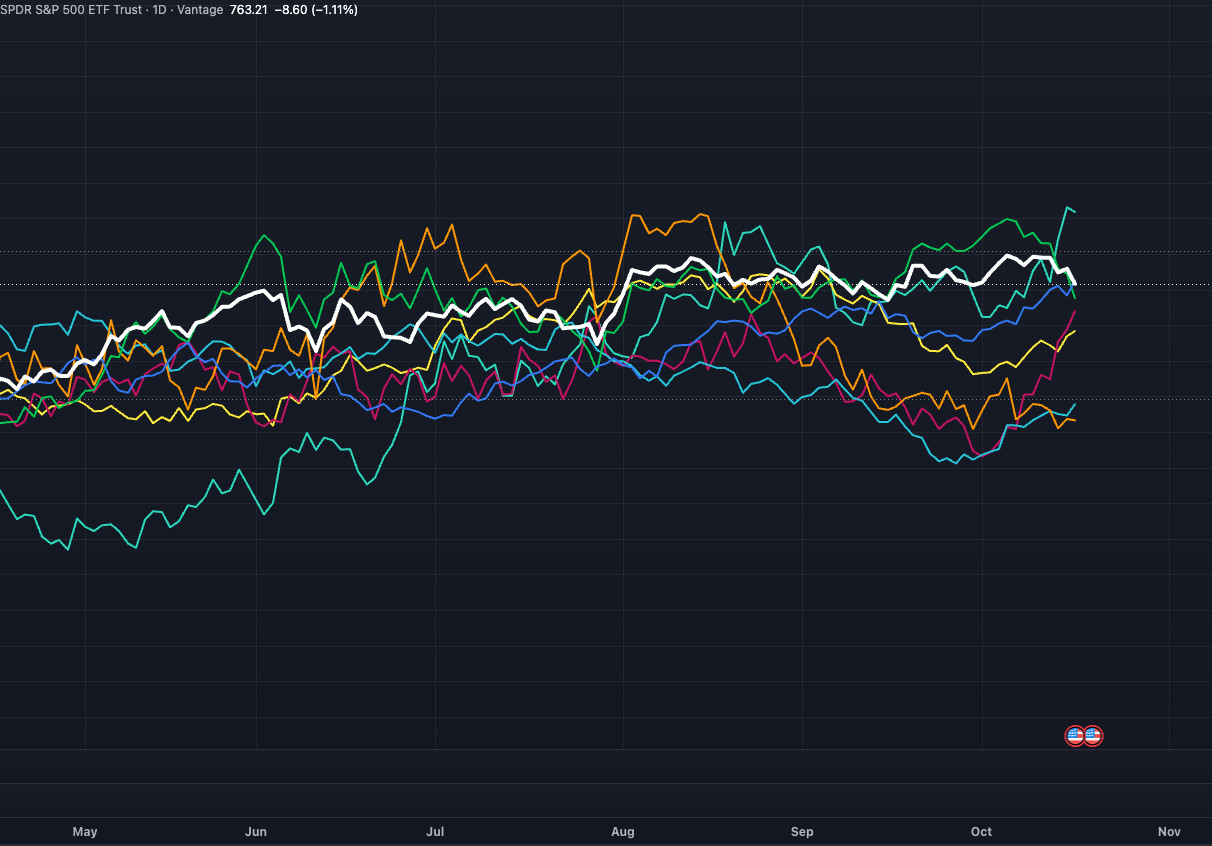
A linha branca é o S&P500 (a referência). Depois adicionei alguns dos outros sectores do mercado, cada um com a sua cor. O que este gráfico mostra e que valida o que dizia é que:
Tecnologia caíu nos últimos dias (linha verde), tal como o sector Energético (azul) e Industrial (laranja) também — embora estes últimos com menos intensidade.
Por outro lado, podemos ver que Saúde (menta) já estava em subida, apesar de também ter espirrado na 5ª feira e a linha vermelha (Consumo) mostra uma clara tendência de subida. O sector do Serviços (cyan) também deu um pequeno sinal de recuperação.
Ou seja, quando há uma queda a sério, normalmente, caem todos. Uns mais que outros, mas todos os sectores são afectados — que não foi o caso desta semana.
Respiremos calmamente, ainda não foi desta que a bolha rebentou.
Há diversos motivos para o que aconteceu e, como em muitas outras situações, acho que esta semana assistimos a uma combinação de factores.
Não vou fingir que tenho conhecimento de tudo o que se está a passar, mas partilho de seguida os desenvolvimentos mais recentes que pregaram a rasteira ao sector tecnológico nesta última semana.
A inflação que “não desampara a loja”
Esta semana saíram mais dados oficiais da inflação americana. Ficámos a saber que, em Setembro, os preços subiram 0,6% e 3,7% em termos homólogos — excluindo alimentação e energia, a subida foi de 0,3% no mês e 2,6% no ano.
A expectativa do mercado era de 3,6%. Parece uma diferença mínima, mas os mercados estão em clima de sobressalto e uma décima de diferença é o suficiente para desencadear uma crise de ansiedade.
O culpado principal foi a energia, com a gasolina a disparar 9,1%.
Todos estes dados referem-se aos preços sobre os consumidores. Depois saíram os preços no lado dos produtores: subiram 1,3% em Setembro, o valor mais alto desde 2022 e mais do dobro dos 0,6% esperados. As vendas a retalho também surpreenderam, com +0,8% contra 0,4% previsto. Ou seja, os preços sobem e o consumidor continua a gastar, como quem diz “está caro, mas já agora levo dois”.
A Fed continua a tentar fazer o seu papel. Já subiu os juros em Setembro e a reunião de Outubro (agendada para dia 28) está a deixar muita gente nervosa com a perspectiva de novo aumento. Esta data é um pouco estranha, porque o PCE — o indicador de inflação preferido do Fed — só sai a 29, um dia depois. Ou seja, dia 28 tomam a decisão, quando no dia a seguir sai um dado que pode influenciá-la. Talvez seja de propósito? Talvez lhes dê motivo para adiarem o aumento este mês, o que até vinha a calhar a Trump, já que Novembro arranca com as eleições intercalares. Que coincidência...
As datas são oficiais e verificadas. As restantes observações já são especulação e sarcasmo da minha parte.
Médio Oriente: vira o disco e toca o mesmo
Tudo mais ou menos na mesma — as negociações avançam e recuam, sem fim à vista.
Se algum desenvolvimento houve, foi de agravamento, com vários ataques a navios e contra infra-estruturas da Arábia Saudita.
O resultado foi o esperado: o petróleo voltou a subir. Mas com uma nuance importante: o petróleo continua a ser escoado e a chegar ao mercado. Além disso, os G7 acordaram em libertar algumas das suas reservas de emergência.
Ou seja, não estamos propriamente perante uma escassez de petróleo, mas o preço continua a reagir um bocado como o resto do mercado: pessoa nervosa que perante qualquer notícia reage com ataque de ansiedade.
Esta situação liga-se à anterior: petróleo mais caro → gasolina mais cara → custos para os produtores mais elevados → Fed mais nervoso e pressionado a aumentar os juros.
Começou mais uma época de earnings
Os bancos americanos deram o pontapé de saída para mais uma época de earnings. Os resultados foram mistos, ou seja, uns tiveram motivos para sorrir, outros nem por isso.
O destaque mais positivo foi para o Goldman Sachs. E o mais negativo foi para o Bank of America que foi apanhado numa fraude vergonhosa, mas que lhe valeu uma simples multa de $1.2B. Saliento “vergonhosa” e “simples”, porque estima-se que esta fraude lhes tenha valido perto de $5B. Sem comentários...
Além dos bancos, houve mais empresas que já reportaram e há duas que merecem destaque.
ASML (a líder mundial das máquinas que “imprimem” os circuitos dos chips modernos) — apresentou resultados fortes e uma subida da previsão de vendas anuais. A procura impulsionada pela IA continua tão forte que a empresa diz não conseguir acompanhar toda a procura em 2027-28.
Ainda assim, o valor da acção caíu. Um caso clássico quando as expectativas estão tão altas e a avaliação da empresa está igualmente alta. A isto, junta-se tudo o que já foi dito sobre o panorama macro e as restrições nas exportações para a China.
TSMC (a maior fábrica de chips do mundo) — teve mais um trimestre recorde, apesar da margem bruta ter recuado. O valor das acções também caíu. Mais um exemplo de como resultados excelentes nem sempre equivalem a subida das acções, principalmente no ambiente em que estamos.
ASML e TSMC foram os primeiros nomes grandes mais ligados à IA a apresentarem resultados. As próximas semanas serão preenchidas com mais empresas do sector a reportarem mas, arriscaria dizer que estas duas já apresentaram um padrão de alerta.
A nova “ameaça” chinesa
A tudo o que já foi dito, juntou-se uma nova acha na fogueira da IA, quando a CXMT (a maior fabricante chinesa de DRAM), anunciou uma nova arquitectura de memória para os chips. Resumindo a parte técnica naquilo que interessa: um novo chip que faz mais por menos.
A reacção foi mais ou menos previsível — pânico em câmara lenta. A Micron caíu ~4%, depois foi o índice de semicondutores a cair ~3%, o KOSPI (índice sul coreano dominado pela Samsung e SK Hynix) perdeu mais de 5%. Resumindo, tareia geral nas empresas ligadas aos chips de memória.
As opiniões dividem-se. A reacção do mercado revela receios mas alguns analistas relativizaram a notícia, dizendo que a tecnologia da CXMT continua duas ou três gerações atrás dos rivais e que a CXMT não tem capacidade de produção suficiente para lançar no mercado uma quantidade de chips que impacte os nomes dominantes.
Resumindo, foi apenas uma notícia. Mas, mais uma vez, a analogia com uma pessoa nervosa não é absurda — bastou esta notícia para o mercado de chips ter uma pequena crise.
O balanço da semana
Esta semana que fechou vermelha, começou com a notícia da CXMT, depois voltou a questão da dívida monumental das IA, com a CoreWeave à cabeça. Esta empresa é o exemplo perfeito dos receios com a IA que andam a criar ansiedade no mercado: a CoreWeave tem dezenas de milhares de milhões em dívida para financiar o seu crescimento, e com juros altos por mais tempo, ninguém sabe muito bem como vai continuar a operar. Esta empresa é apenas uma entre muitas. Algumas, como as Mag 7, têm outras fontes de receita. Mas, a maioria das empresas ligadas à IA, estão dependentes de resultados num futuro sem data definida, enquanto que precisam de financiamento como uma pessoa sedenta no deserto.
Alguns analistas defendem que isto faz parte e que não há sinais de quebras na procura de por IA, muito pelo contrário. Estes mesmos analistas apontam o dedo ao cenário macro que leva às taxas de juro altas, criando potenciais dificuldades a estas empresas.
Resumindo tudo o que foi dito em dados concretos do mercado:
Na Ásia — o KOSPI caíu mais de 7%, levando os reguladores a suspenderem as negociações na bolsa na 5ª feira.
A Europa, como de costume, atrasada para a festa acabou por sair relativamente ilesa desta semana. Apesar do STOXX estar a portar-se melhor neste mês de Outubro, continua a ter um 2026 abaixo dos restantes índices (S&P 500, Nasdaq, MSCI World, KOSPI).
Os EUA tiveram a pior semana desde Junho. Quem leu com atenção até agora, já sabe quem foi o culpado: o sector dos semicondutores.
Olhemos agora para as posições do portfolio e para o motivo pelo qual, apesar das quedas, não mexi em nada.
O Portfolio Cinzento e as análises de cada uma das suas componentes são um exclusivo dos apoiantes deste projecto.