

Terminou a semana mais intensa do mês: decisões dos principais Bancos Centrais, mais dados sobre a inflação que não “deslarga”, earnings de megacaps com quedas de dois dígitos e um roubo record à maior corretora de cripto do mundo. Sem esquecer o anúncio do IPO da Anthropic, com a ressalva de que o produto deles pode representar “riscos catastróficos ou existenciais para a humanidade” (não é piada nem exagero, está mesmo no documento oficial).
O Portfolio Cinzento ainda não sofre de crises existenciais e vai resistindo ao circo, mas já começa a inclinar-se para o lado errado.
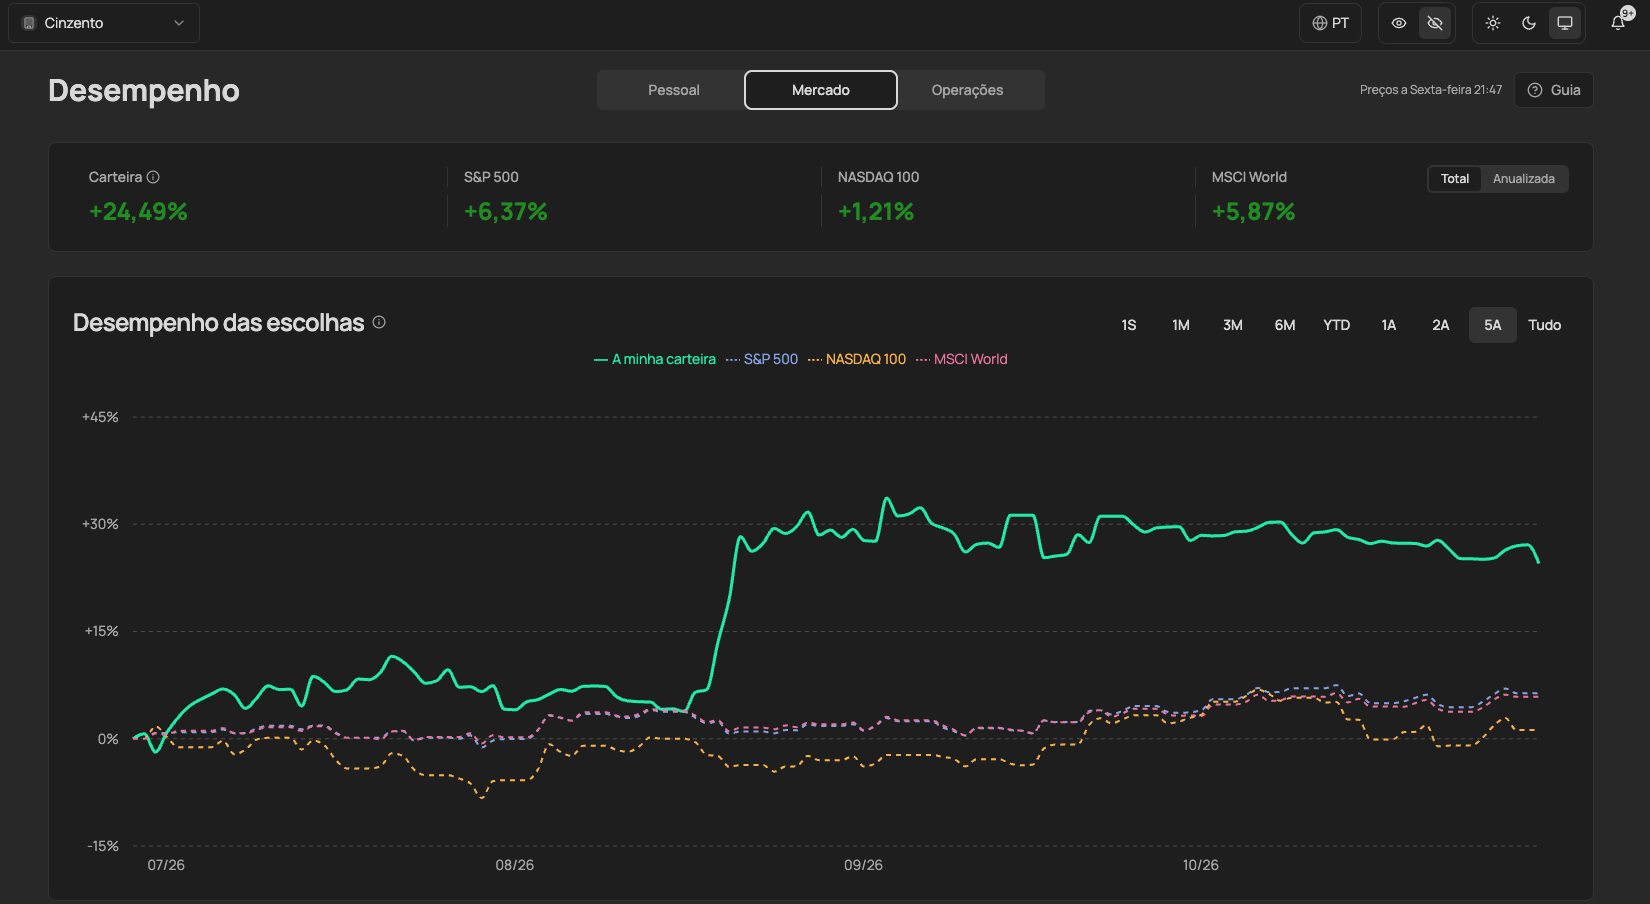
Voltarei aos detalhes deste portfolio e às compras desta semana, mais à frente.
Vamos olhar primeiro para o contexto e resumir uma semana que mais pareceu um mês.
A ressaca brasileira
A semana começou na ressaca das eleições brasileiras.
Isto não é um blog/newsletter de opinião política, por isso, deixemos essas interpretações de lado.
O facto é que o mercado cria as suas expectativas e a realidade nem sempre corresponde.
As eleições brasileiras foram mais um exemplo disso. Bolsonaro liderou na primeira volta e o mercado via-o como o melhor candidato para a economia brasileira. A ronda final das eleições decidiram o contrário e o mercado amuou. Na 2ª feira, a bolsa brasileira teve a maior queda desde 2020 e foi activado o circuit breaker — interromperam as negociações na bolsa para evitar males maiores.
A bolsa brasileira fechou a semana ainda com dois dígitos de prejuízo, a dívida pública ronda os 93% do PIB e o Brasil continua com um rating fraco (BB). Resultado: quem tem algum ETF do Brasil ou de Mercados Emergentes, terá sentido o impacto.
IPO da Anthropic e a dúvida existencial
Nos EUA, a semana começou mais animada com o S-1 da Anthropic (documento oficial que as empresas que querem lançar IPO têm de submeter para aprovação do regulador — SEC).
O que este S-1 torna público são as receitas, prejuízos, dados operacionais, riscos e outros pormenores importantes para os investidores conhecerem antes de investir e para o regulador decidir se a empresa reune as condições mínimas para ser listada em bolsa.
O documento é extenso e dava para um artigo inteiro. Resumindo os pontos essenciais:
A empresa apresentou agora o primeiro trimestre de lucro operacional — como convém nas vésperas de um IPO;
A base de clientes é sólida — o documento diz que quem já é cliente, gasta quase 9x mais do que há um ano atrás;
Os riscos: os compromissos que assumiram com os fornecedores (Google, Amazon, Microsoft, centros de dados) são, na maioria, não canceláveis. Ou seja, as facturas não vão parar de chegar à Anthropic. E claro, aquilo que os memes da internet mais gostaram: a parte em que dizem que “sistemas de IA suficientemente avançados podem representar riscos catastróficos ou existenciais para a humanidade se não forem desenvolvidos, implementados e operados com as salvaguardas, supervisão e medidas de segurança adequadas, especialmente se forem mal utilizados, replicados, armados ou autorizados a operar com elevado grau de autonomia.”
A internet reagiu com piadas sobre este último ponto e, na 2ª e 3ª feira, os mercados reagiram positivamente, com os índices a subirem — como se a sustentabilidade da IA já não fosse tema.
Os earnings que marcaram a semana
O entusiasmo durou até 4ª feira, quando começaram a sair os resultados dos grandes nomes:
Microsoft: bateu todas as expectativas e mostrou que gastou dinheiro do próprio bolso, fechando o trimestre com fluxo de caixa positivo. O mercado gostou e a acção subiu.
Alphabet: as receitas e a Cloud subiram mas, o lucro por acção ficou muito abaixo do esperado, o capex foi >%50 mil milhões e o fluxo de caixa ficou bem negativo (-$9 mil milhões). Como isto não foi suficiente, ainda anunciou que vai aumentar o capex em 2027. Resultado: a acção caíu ~12%.
Amazon: as receitas, o lucro operacional e o seu negócio de cloud subiram todos. Mas repetiu os erros da Google: o lucro por acção caíu, o capex rondou os $220 mil milhões e o fluxo de caixa é negativo. A queda foi de ~7% mas, conseguiu recuperar ~4% antes da semana fechar.
Intel: os resultados até foram acima do esperado, mas a previsão para o próximo trimestre ficaram bastante abaixo das expectativas. A empresa apontou o dedo à queda nas vendas de PC’s e a problemas na cadeia de abastecimento. Resultado: caíu quase 30%.
Outros nomes mereciam figurar aqui (por maus motivos), Reddit, ServiceNow, Sandisk... empresas que apanharam as “ondas de choque”, já que acabam por estar interligadas de uma forma ou outra.
Até os nomes grandes da Ásia, Samsung, SK Hynix e Taiwan Semiconductors, que apresentaram bons resultados, sofreram por arrasto, porque o seu desempenho futuro está, em boa parte, dependente das encomendas de chips.
A lição da semana repete-se: o mercado premeia quem apresenta lucros do que investiu e usa dinheiro do próprio bolso (Microsoft) e penaliza quem não o faz (Google, Amazon, Meta).
Bancos centrais: manutenção, um adeus e um aviso
Esta semana, tivemos reuniões de 3 bancos centrais (americano, europeu e japonês) que podiam ter causado ainda mais confusão. Felizmente, corresponderam às expectativas do mercado e todos mantiveram as taxas de juro inalteradas. Mas há algumas notas a destacar:
Fed (EUA): ao contrário do voto unânime do mês passado que levou a um aumento, desta vez, o voto foi por maioria para a manutenção, com 2 votos contra. O comunicado da reunião descreveu a actividade económica como “forte” e não como “sólida” no mês passado, reforçando a expectativa de que a inflação se manterá alta. Após a reunião, a expectativa do mercado é agora de um aumento em Dezembro.
BCE (EU): o ponto alto da reunião não foi tanto a decisão unânime da manutenção das taxas de juro, mas sim o anúncio de Christine Lagarde que irá deixar a presidência do BCE mais cedo que o previsto. Com o futuro incerto do BCE, as notícias centraram-se mais nisso e menos nas decisões. Ainda assim, nota para o alerta de Lagarde para a subida do custo energético e consequente impacto na inflação no crescimento da UE. As expectativas do mercado são também a de um novo aumento na reunião de Dezembro.
BoJ (Japão): a decisão de manutenção das taxas não foi unânime e foi mais objectivo que os americanos e europeus: a subida em Dezembro é uma forte possibilidade.
Reino Unido: foi apresentado o orçamento de Outono do novo primeiro ministro, do qual se destaca o duplicar da sobretaxa aos bancos. O Bank of England reune na próxima semana e a expectativa é a de um aumento dos juros de 3,75% para 4%.
Resumindo: enquanto as grandes economias se aguentarem e a inflação continuar alta, os bancos centrais estarão sempre com o dedo no gatilho. Para quem investe, esta combinação (boa economia + inflação alta), significa juros altos por mais tempo.
Este cenário não costuma ser muito favorável ao mercado accionista mas, é bom lembrar que, se a economia está a aguentar-se, é porque há sempre alguém a “puxar a carroça”. Apesar da sangria que assistimos na última semana, não creio que haja motivos para muitas preocupações.
O problema de muitos investidores, é focarem-se naquilo que é mais repetido nas notícias e redes sociais. Enquanto a maioria das pessoas olha para a IA e empresas tecnológicas, os dados mostram-nos que há outros sectores a avançarem — por isso acho tão importante as análises macro:
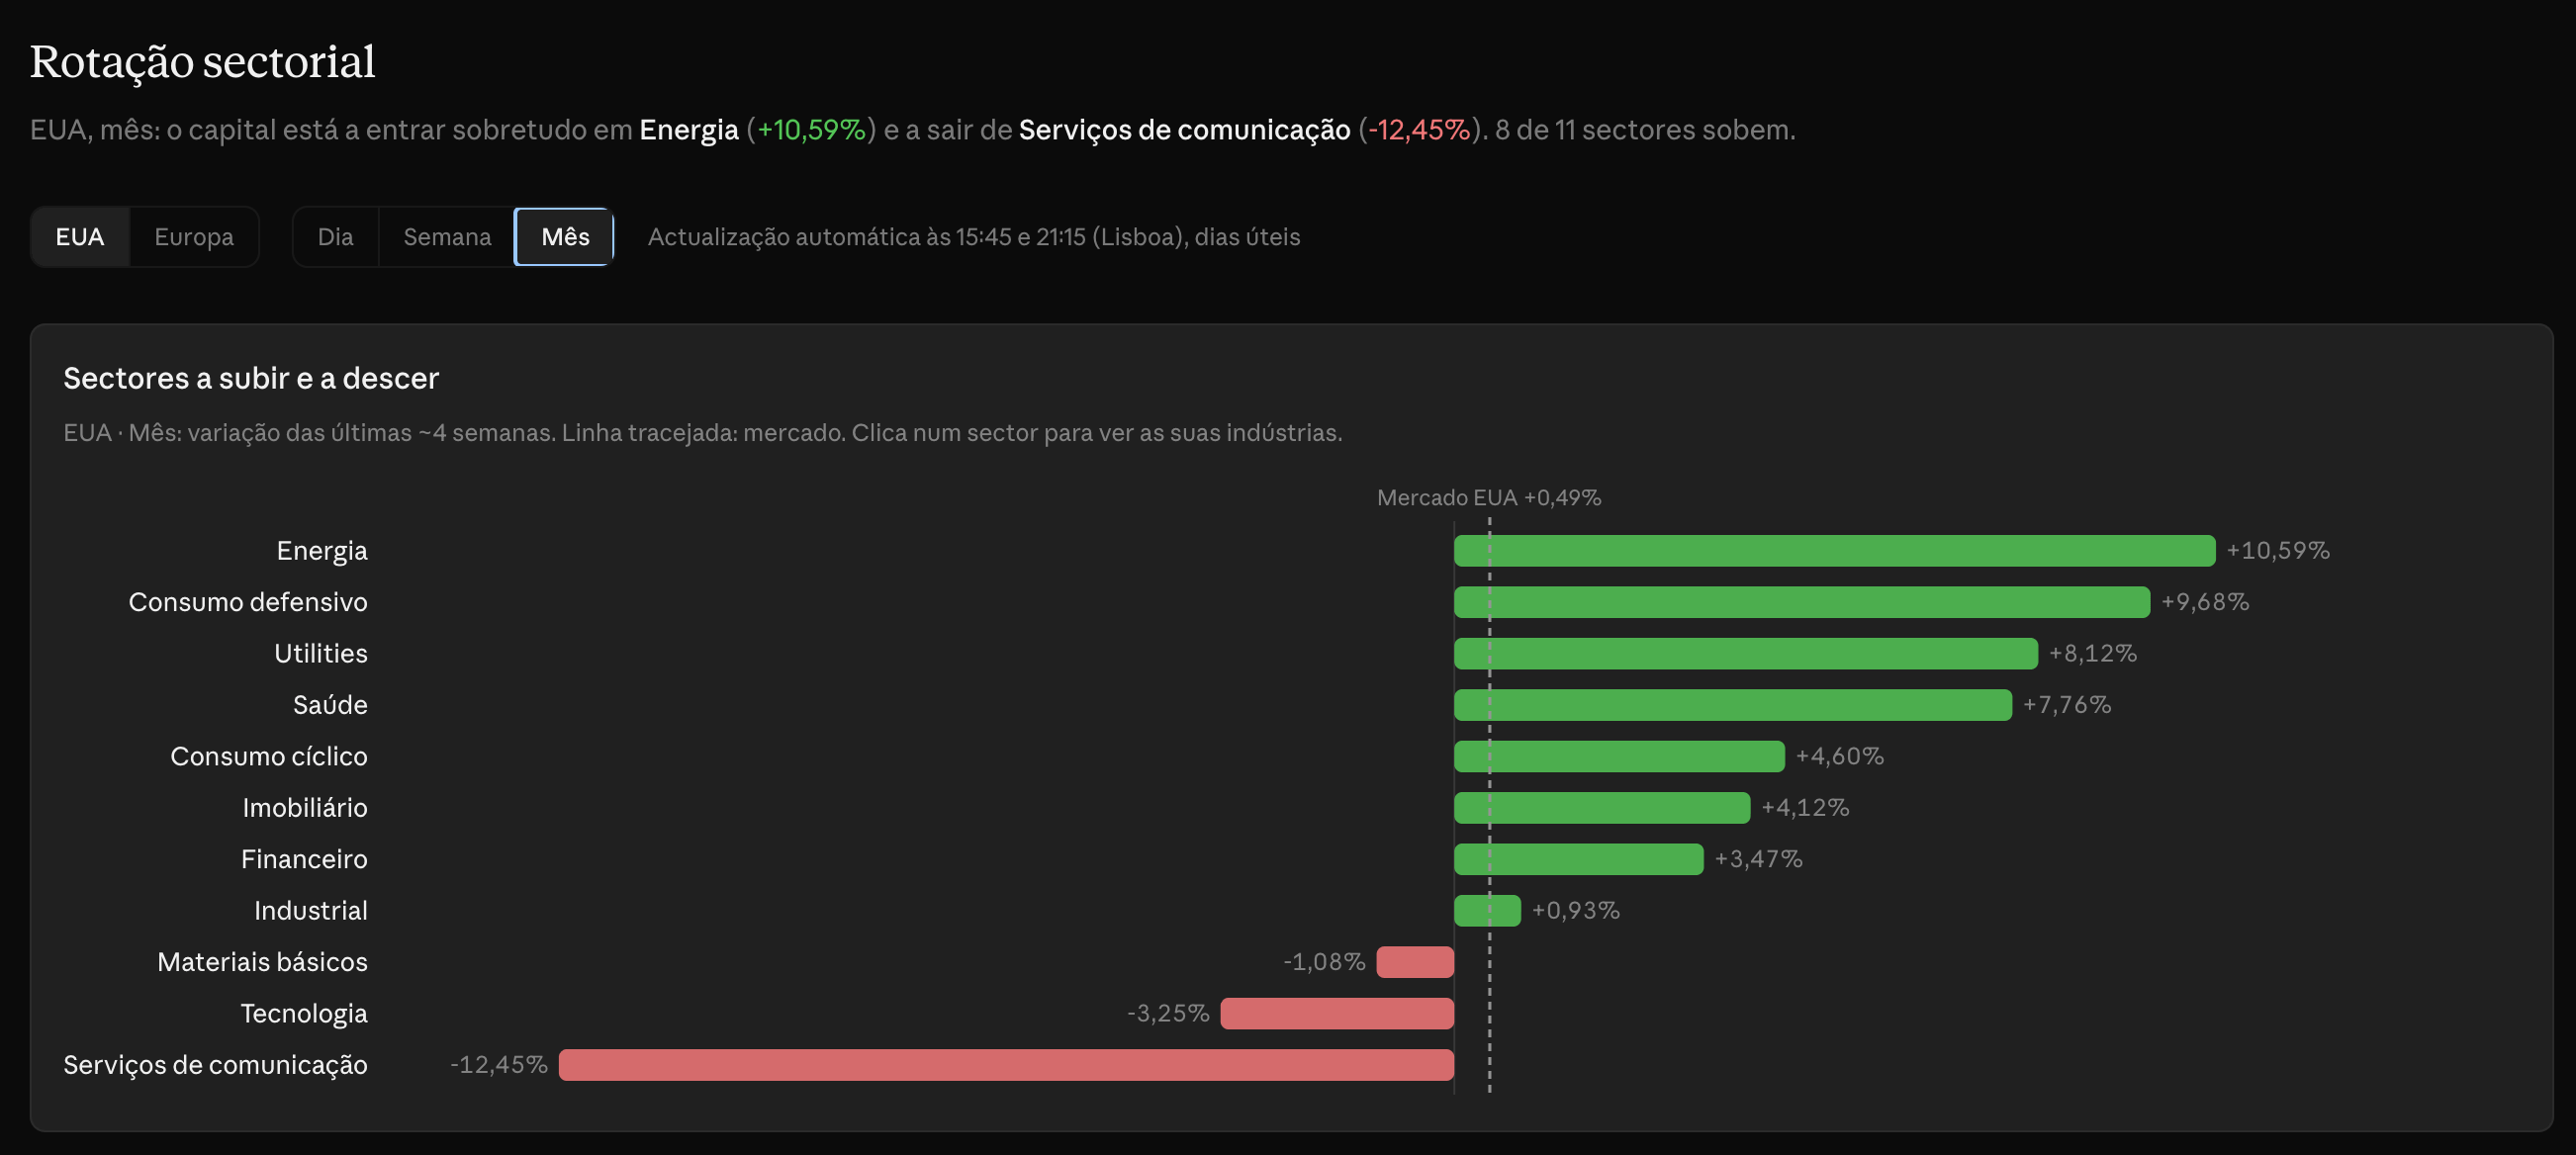
Criei este dashboard com a ajuda de IA, para me ajudar a perceber melhor a rotação de capital entre sectores. Isto é apenas uma amostra, os detalhes passarão a ser partilhados na secção exclusiva para apoiantes.
E o que podemos ver é que, no mês de Outubro, no mercado americano, enquanto o sector Tecnológico e de Comunicações sangrou, o Energético e de Consumo cresceu quase 2 dígitos.
Por outras palavras, quem tem no seu portfolio nomes fortes destes sectores, fechou o mês de Outubro com motivos para sorrir.
Criptomoedas — um hack record
Na tarde de 5ª feira registou-se aquele que é considerado o maior ataque da história à maior corretora do mundo, a Binance.
Os valores variam consoante as fontes, mas estima-se um roubo de $6B que não o foi totalmente porque, em cerca de 16 horas, tanto a Binance como entidades parceiras conseguiram congelar parte dos fundos roubados.
Melhor ainda, em comunicado oficial, a Binance tranquilizou os investidores dizendo que vai disponibilizar $6B dos seus próprios fundos para ressarcir os utilizadores afectados. No mesmo comunicado, as análises preliminares indicam que o ataque teve origem no portátil de um engenheiro da empresa que foi comprometido, a partir do qual os atacantes conseguiram fazer os levantamentos.
Os detalhes ainda são escassos, bem como a identidade dos atacantes, embora várias fontes apontem (sem confirmação) para os suspeitos do costume: um grupo de hackers ligado à Coreia do Norte.
Utilizadores residentes na Europa que tenham seguido as indicações da UE e da própria Binance, não tinham motivos para ser afectados. A Binance não tem licença para operar na Europa em conformidade com a MiCA e alertou, há alguns meses, os utilizadores para que retirassem os seus fundos.
Os levantamentos na Binance estão suspensos até amanhã (domingo), altura em que deverão ser retomados. Caso consigam cumprir com estas promessas, a Binance não sai ilesa deste ataque mas, pelo menos, terá mantido a palavra — algo que nem todas as corretoras conseguem fazer.
Notas relevantes sobre este acontecimento:
Este ataque não teve nada a ver com a Bitcoin. Afectou uma corretora e não uma blockchain. E a prova está nos números: esta semana, a Prata, a Google, a Intel, a ServiceNow e outras empresas de renome, caíram muito mais do que a Bitcoin.
O próprio token da Binance (o $BNB) caíu apenas 12% nas 24 horas que se seguiram a um ataque destas dimensões — situação que se poderá inverter, se a Binance falhar com o prometido.
É mais um lembrete de uma das regras básicas de utilização de criptos, já repetidas inúmeras vezes em artigos anteriores: as corretoras servem para comprar/vender. Não servem para guardar. Para isso, existem as cold e hot wallets.
Para quem chegou agora e este pormenor é novidade, relembro os artigos já dedicados ao assunto:
Petróleo e Médio Oriente
Não há como saltar este tema. Os ataques continuam — algumas fontes falam em cerca de 30 só em Outubro — e, ainda ontem mais um petroleiro foi atingido.
Os EUA continuam a insistir que as rotas principais estão abertas e que os fluxos de petróleo estão perto do normal. Do lado do Irão, a narrativa é a oposta.
As negociações continuam sem qualquer avanço real e esta semana, Trump voltou a dar indicações de novos ataques após as eleições.
Conclusões concretas? O petróleo voltou a subir e a “pescadinha de rabo na boca” continua: petróleo caro → inflação alta → juros altos → yields altas.
Por outras palavras, os Bancos Centrais podem fazer as suas reuniões, mas quem continua a influenciar os mercados é o Médio Oriente.
Na secção exclusiva para apoiantes de hoje:
Antevisão da próxima semana;
As compras da semana e próximas movimentações no Portfolio Cinzento.