

Há semanas em que o mercado faz aquela dança aborrecida de um passo em frente e outro para trás. A parte boa é que posso aproveitar o sábado de manhã para outras coisas, porque não há nada digo de destaque.
A semana que passou não foi uma dessas aborrecidas. Em cinco dias, os investidores tiveram de lidar com o escalar da guerra, petróleo a bater nos 117 dólares, yields a 5%, balanços de gigantes tecnológicos e o eterno debate sobre se a inteligência artificial é o futuro da humanidade ou apenas a próxima bolha com bom marketing.
Até quarta-feira foi tal ritmo de baile, quinta feira chegaram as taquicardias, e a sexta feira foi uma espécie de ressaca e tentar manter os dois pés no chão.
O Portfolio Cinzento fechou a semana a sentir o impacto…
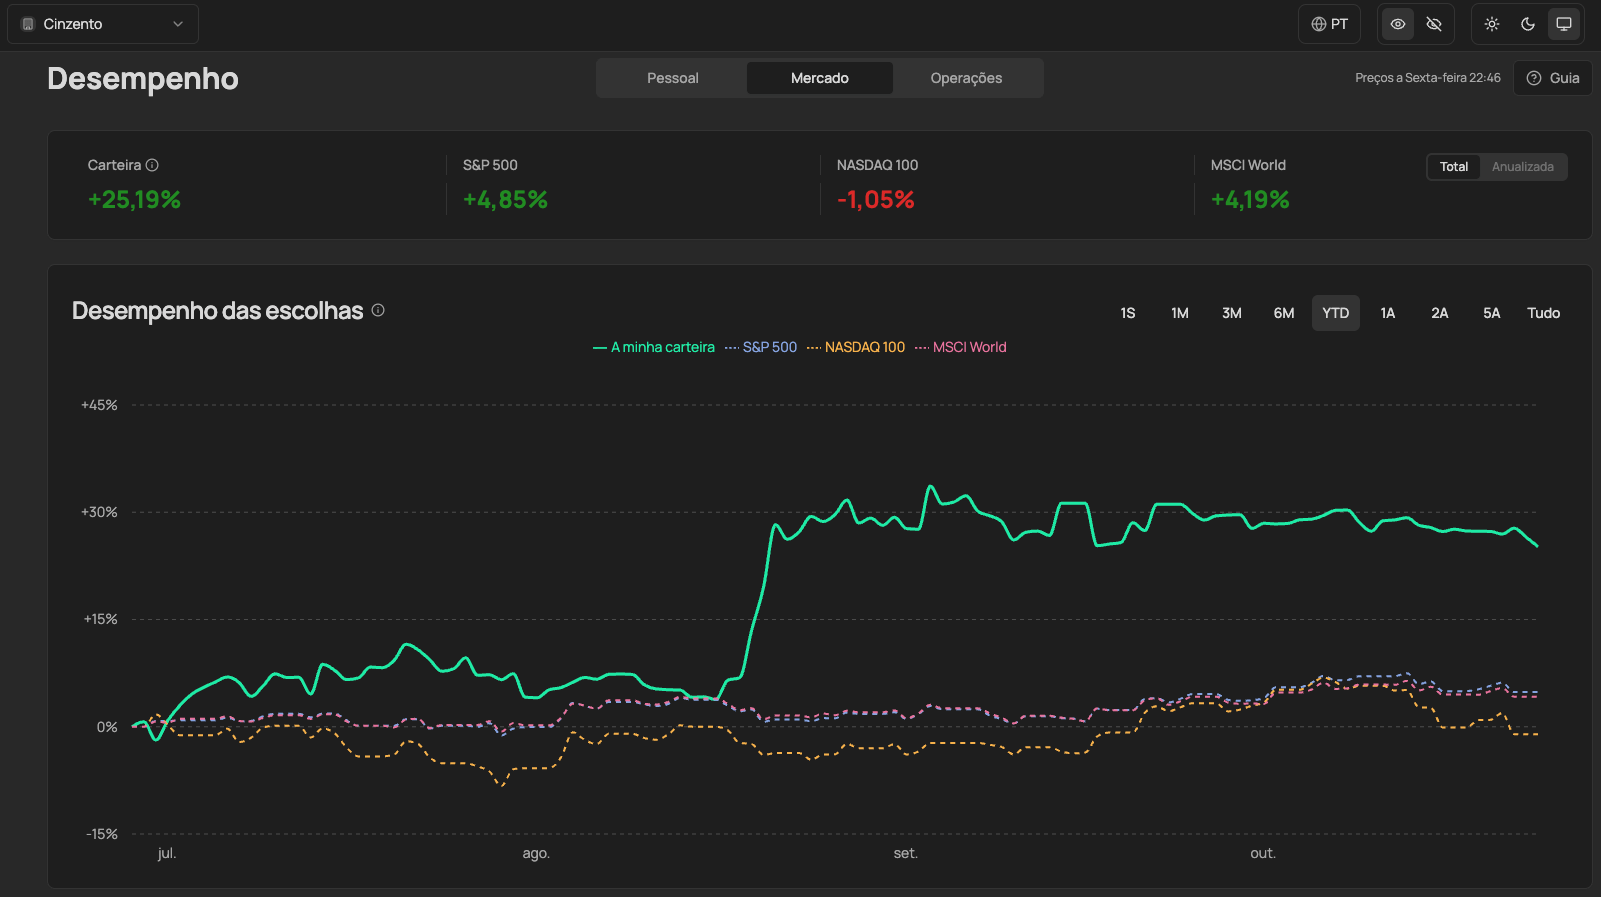
Além do desempenho, esta semana, há a destacar o reforço de uma das posições do Portfolio, feita ontem. Voltaremos a isso mais à frente.
Como de costume, comecemos pelo contexto e desenvolvimentos que levaram a que a semana fechasse com os números em cima. E olhemos também para a próxima semana — a mais importante do mês (pelo menos, em termos de eventos agendados).
Quando o petróleo rouba o palco à IA
A guerra entre os EUA/Israel e o Irão, entrou no oitavo mês e, ao contrário do que eu pensava (esperava), Trump não parece estar muito preocupado em resolvê-la, apesar das eleições intercalares estarem à porta.
Pelo contrário, ontem, Trump admitiu uma nova ronda de ataques se o Irão não chegar a acordo. Netanyahu defendeu que o regime iraniano tem de ser derrubado, e a Fox News falou em preparativos militares americanos para possíveis ataques depois das eleições intercalares de 3 de Novembro.
Os houthis, aliados do Irão, atacaram um aeroporto na Arábia Saudita, e a Aramco mandou evacuar a sua sede, de acordo com a Reuters. A isto soma-se a ameaça de ataques aos cabos submarinos, o que provocaria uma disrupção na infraestrutura de internet, cloud e data centers de parceiros estratégicos dos EUA no Médio Oriente.
O secretário do Tesouro, Scott Bessent, disse que as exportações de petróleo do Golfo já superam os níveis pré-guerra (17 a 18 milhões de barris por dia), e a consultora Kpler estima que as receitas petrolíferas do Irão podem chegar a zero em meados de Dezembro, por causa do bloqueio. O mercado ouviu tudo isto e respondeu com o Brent a subir — voltando aos máximos de Maio passado.
Earnings da semana: a IA passou no teste mas chumbou na factura
A semana foi carregada de empresas a apresentarem os seus resultados. O DC vai focar-se no sector que está a mover a economia — o tecnológico.
O padrão foi claro: superar as estimativas do mercado já não chega. O que o mercado quer mesmo saber é quanto é que custa às empresas para chegarem a esses resultados.
Para quem chegou agora: capex (despesa de capital) é o dinheiro que as empresas gastam em fábricas, servidores e chips.
Resumindo os principais nomes:
Meta: superou as receitas no 3º trimestre e subiu as previsões para o 4º trimestre. O problema: subiu também a previsão de capex para 145 mil milhões de dólares e o fluxo de caixa livre ficou negativo. Anunciou também um stock split de 2 por 1. Resultado: caíu ~7% na quinta-feira.
Tesla: a receita manteve-se estável, mas o lucro caíu e a empresa cortou o capex em 5 mil milhões. A acção perdeu ~3% na quinta. Nem um carro a voar e a aterrar como num filme chegou para impressionar os accionistas.
SpaceX: as receitas subiram mas o destaque maior foi para Musk a confirmar que a SpaceX e a Tesla criaram comités especiais para estudar uma possível fusão. A acção subiu cerca de 8% na quarta e devolveu tudo na quinta (-9%).
Lam Research: apresentou uma receita recorde e ainda assim caíu ~9%, porque a previsão para o trimestre não chegou às expectativas, que estavam nas nuvens.
Texas Instruments: mais do mesmo — receita subiu, vendas quase que duplicaram (+95%) e a acção perdeu ~2% na quinta. Quando as expectativas estão altas, até a perfeição precisa de um bocadinho mais.
Netflix: lucros acima do esperado e receitas em linha com as previsões. A desilusão para o mercado veio com as previsão para o 4º trimestre abaixo do esperado e o corte da meta de receita publicitária não ajudou. Caíu cerca de 6% depois do fecho.
Resumindo: o mercado já não duvida de que a IA gera receitas. A dúvida está no custo. E, com yields a 5%, acabou-se o tempo das “vacas gordas” para quem quer construir centros de dados e infra-estruturas críticas para IA.
Europa... oh France, mon dieu…
O STOXX continua sem dar alegrias a ninguém e a confirmar aquilo que tenho dito nas análises do Portfolio Cinzento.
O grande tema da semana foi a França. Não querendo desprezar o que se passa nas ruas, o facto é que o mercado está a olhar para a diferença entre o juro que França e a Alemanha pagam a 10 anos (um indicador de quanto o mercado desconfia de Paris) chegou ao valor mais alto desde 2011, e a taxa francesa a 10 anos tocou os 5%. Depois do fecho de sexta veio a surpresa: a Moody’s manteve o rating de França com perspectiva negativa, quando a maioria dos analistas esperava uma descida. A agência avisou que a nota assume a aprovação de um orçamento para 2027 que reduza o défice.
Trocado por miúdos: ficou na equipa, mas com o treinador em cima.
Em tom especulativo: os “amigos” de França na Moody não quiseram meter mais lenha na fogueira.
No Reino Unido, a inflação de Setembro subiu para 3,5% e a confiança dos consumidores caíu a pique.
Petróleo e yields: o casal da semana
Petróleo — como já vimos, o Brent fechou a semana perto dos ~117 USD, o valor mais alto desde Maio. A culpa foi novamente geopolítica: ataques dos houthis a infraestruturas sauditas, incidentes em Ormuz e a retórica de Washington e Telavive.
Yields — a taxa a 10 anos dos EUA começou a semana acima dos 5,1%, caíu na quinta e voltou a subir na sexta.
Para quem chegou agora: a yield é o juro que recebemos quando compramos uma obrigação. Quando o preço da obrigação desce, a yield sobe, e vice-versa.
Qual a ligação com o petróleo?
Petróleo caro → inflação mais alta → Fed menos disposto a baixar juros (ou até a subi-los) → yields sobem → acções sofrem.
É um dominó, e ninguém quer ser a última peça.
A Fed, já subiu juros em Setembro (a primeira subida desde 2023), para 3,75%–4%.
Na Europa, a taxa de depósito do BCE está nos 2,5% e a inflação na zona euro nos 3,8%.
Pausa para respirar…
Ainda temos de falar da próxima semana — a mais importante do mês. Bem como das movimentações no Portfolio Cinzento. Tudo exclusivos dos apoiantes do DC. Considera apoiar também e manter este espaço independente e livre de publicidade.