

Por questões de agenda, o balanço desta semana chega mais cedo e é ligeiramente mais curto.
Foi mais uma semana bipolar em que os devaneios em torno da IA e os receios das políticas monetárias, foram os responsáveis pelas quedas.
O Portfolio Cinzento não ficou imune e já acusa a pancada:
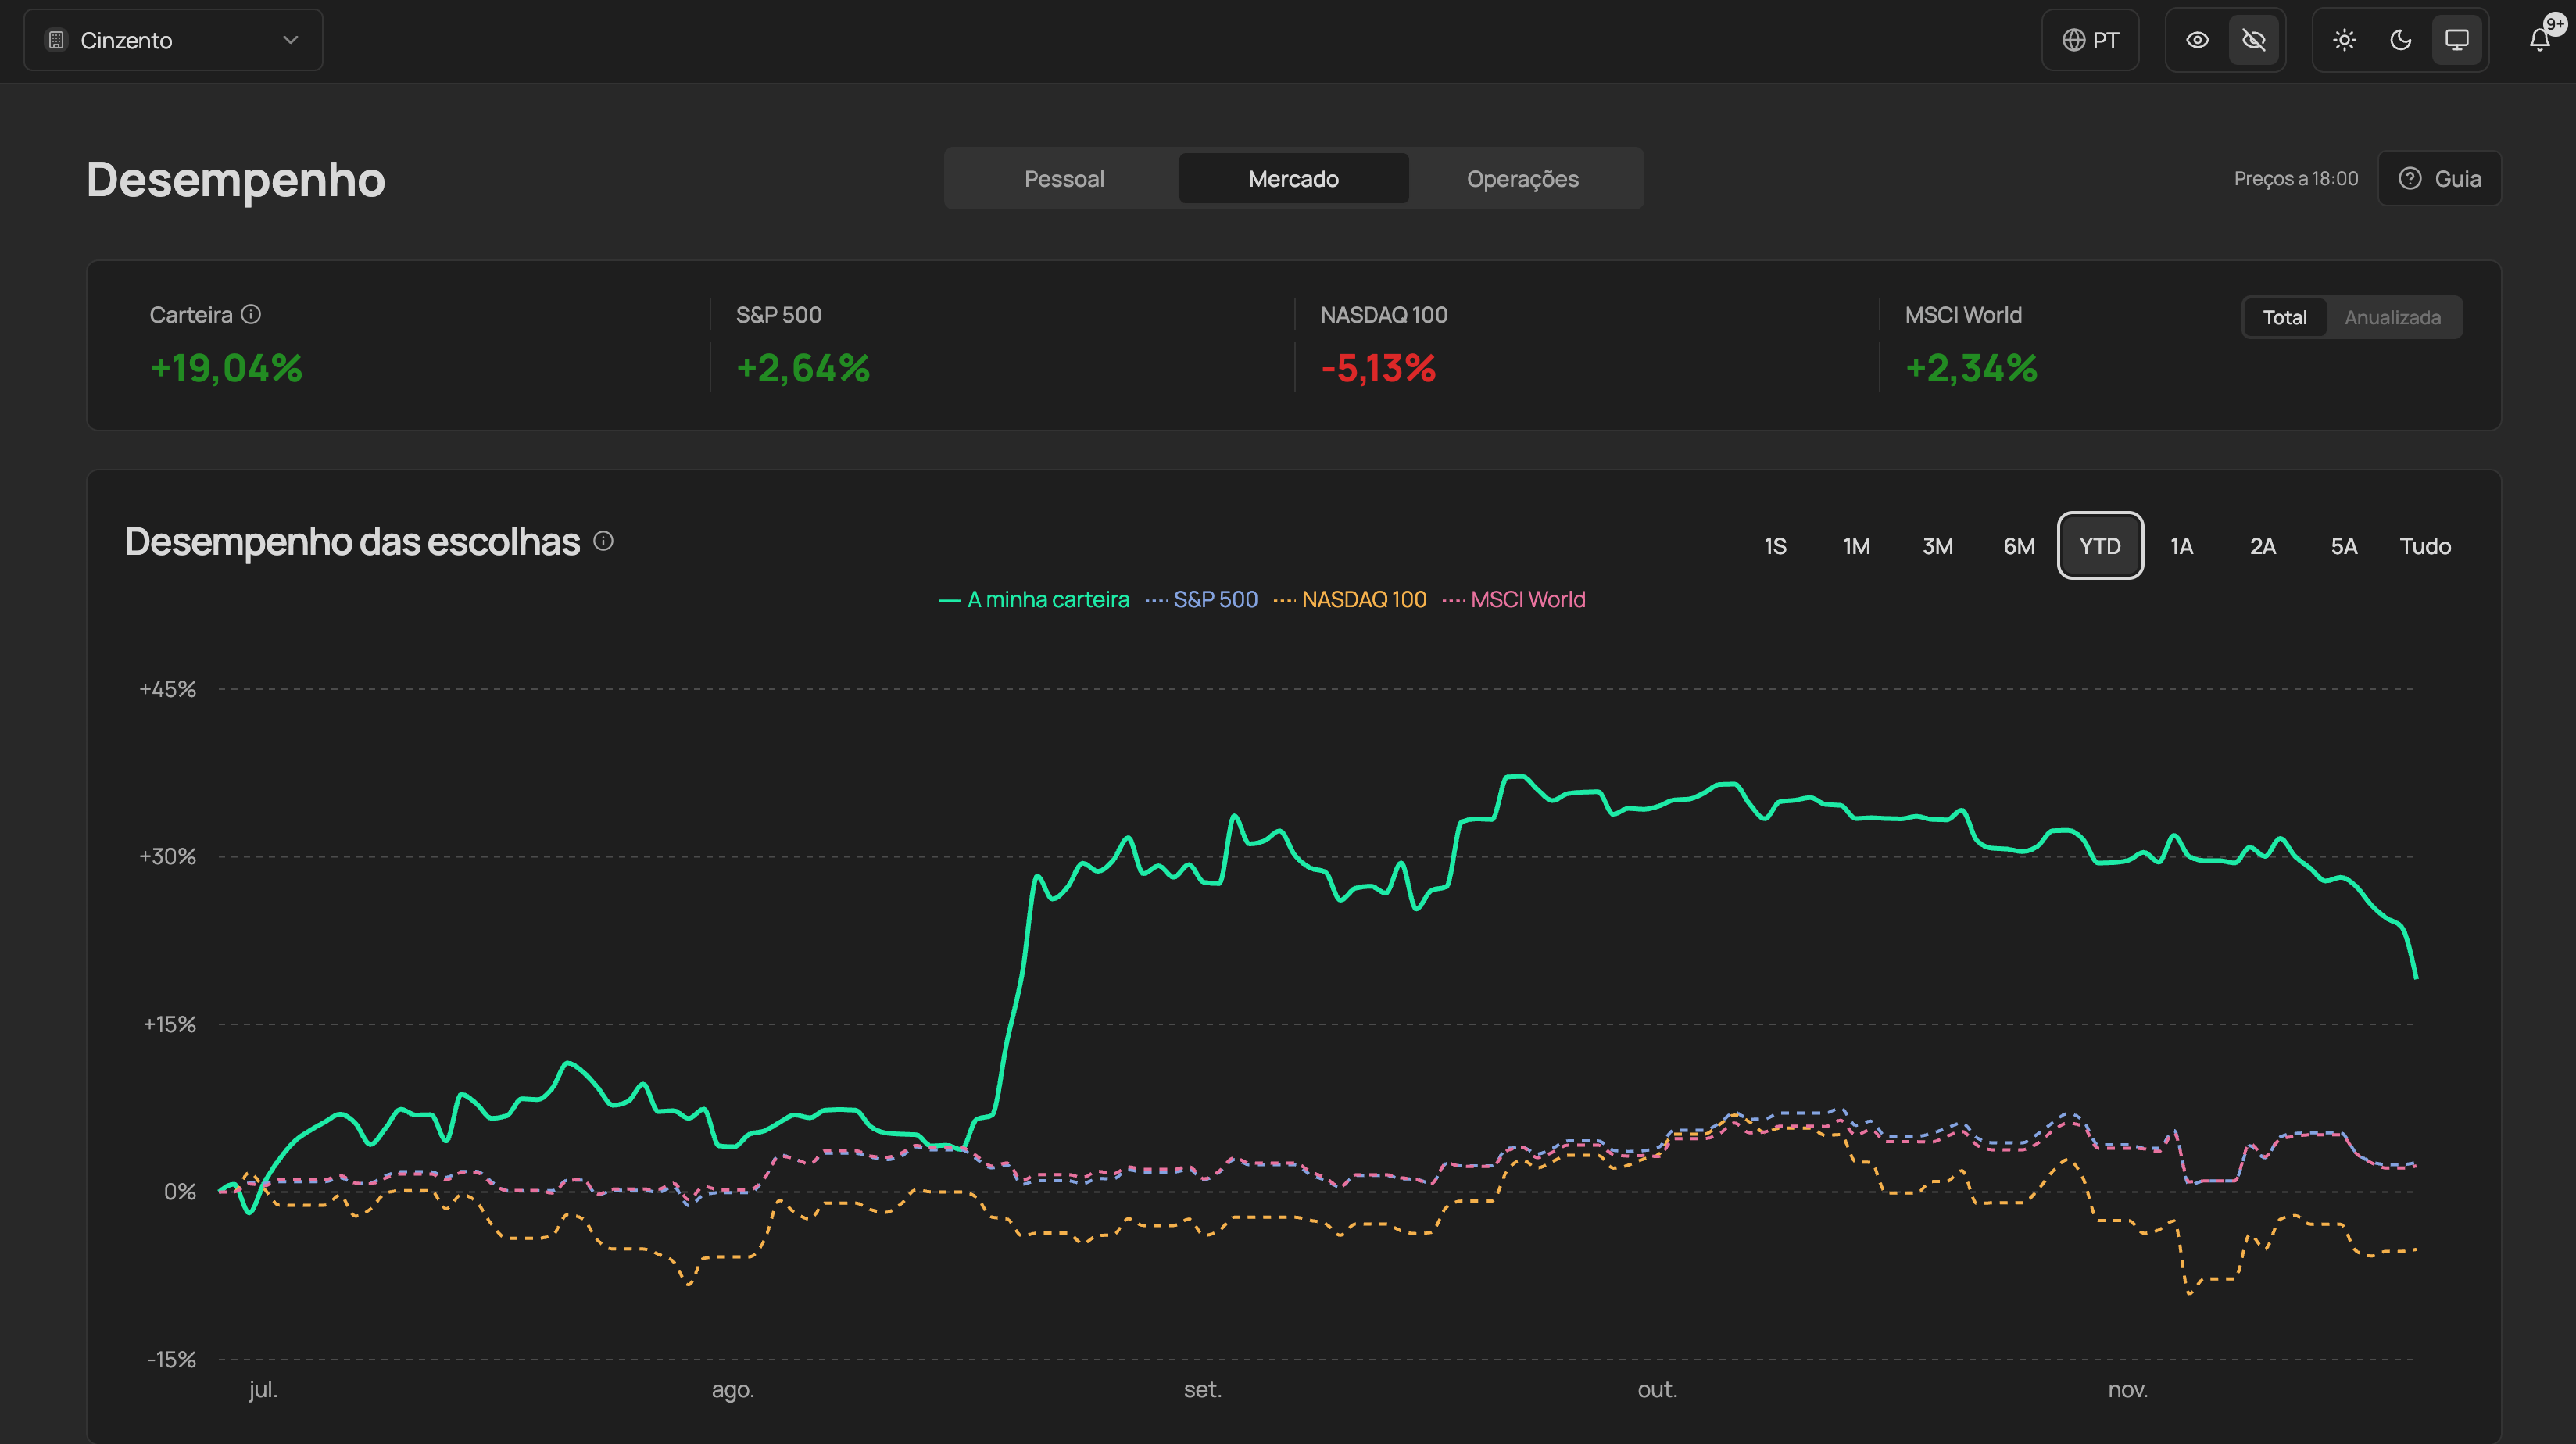
Voltaremos a ele no final, bem como à análise dos activos e aos reforços feitos.
O cenário macro
Antes de irmos aos nomes incontornáveis da semana, importa relembrar que esta semana saíram as Atas da última reunião da Fed e o mercado mostrou claramente que não gostou.
Na verdade, as Atas não mostraram nada que não tivesse já sido dito após a reunião: todos os membros da Fed concordaram que são necessárias mais subidas e há, pelo menos, dois membros que mencionaram publicamente a possibilidade de um aumento de 0,5%.
A inflação está descontrolada e a probabilidade do aumento de 0,25% em Dezembro já era um dado quase adquirido. Os comentários sobre um aumento maior é que parecem ter assustado mais os mercados.
A yield a 10 anos continua ligeiramente acima dos 5%, o dólar atingiu o valor mais alto em ano e meio e o petróleo mantém a tendência de queda.
Quando se junta a tudo isto uma inflação que não abranda, percebe-se porque é que os investidores preferem obrigações e instrumentos mais “fiáveis”, em vez de empresas que prometem resultados num futuro por definir ou activos que não rendem nada (como o Ouro ou a Bitcoin).
Earnings da semana: nem os doces animam uma criança birrenta
Se havia algo que poderia contrariar o que disse anteriormente, seriam lucros fortíssimos das empresas que lideram o mercado. Mas parece que chegámos a um ponto em que isso já não chega.
O destaque desta semana foi a NVIDIA, ainda a digerir escândalo com Jensen Huang, de que falámos na semana passada.
Os resultados foram óptimos, as receitas duplicaram, o lucro por acção foi superior ao esperado e a previsão para o próximo trimestre também superou as expectativas.
O problema poderá ter estado no facto destes resultados ainda serem da era Jensen Huang. O próximo trimestre já não terá a sua mão e os investidores estão todos a tentar adivinhar o que vem aí.
A CEO interina, Colette Kress, tentou animar as coisas dizendo que têm tudo controlado, que a previsão de crescimento para o próximo ano é de 75% (contra os 70% anteriores) e que os clientes continuam a encomendar.
No início da semana, alguns jornais divulgaram a notícia de que havia um baixo assinado a circular com nomes proemninentes da indústria (Musk, Tom Lee (Fundstrat) e Tobi Lütke (Shopify)) a defenderem a reintegração da Huang. A resposta do conselho da administração foi claro: não vão reintegrá-lo como CEO.
A queda continua a caminho dos -40% desde Outubro. Mais um exemplo de que “too big too fail” é um mito. Isto não significa que a empresa tem os dias contados, mas é um bom alerta para quem acha que há empresas imbatíveis.
Temos de falar também do sector do consumo. Esta semana reportaram vários nomes relevantes (Home Depot, Disney, Target, Lowe’s, TJX e Walmart). Todas apresentaram bons resultados, mas a reacção do mercado foi diferente e demonstrativo daquilo que já falámos anteriormente:
Target e TJX foram as que tiveram melhor reacção do mercado: bons resultados + previsões subidas;
Home Depot e Walmart tiveram reacções menos positivas, não por causa dos resultados apresentados mas... adivinhem? As previsões para o próximo trimestre foram modestas;
Lowe’s apresentou lucros ajustados — parte do seu lucro veio dos reembolsos das tarifas. E os grandes investidores não andam a dormir.
Ainda sobre a devolução das tarifas, mais umas nota importante: a Lowe’s não foi a única a receber. Target e Walmart também receberam reembolsos. Mas, de alguma forma, e a julgar pelo comportamento da acção (que subiu), isso passou despercebido ao mercado. Não olhei para o detalhe dos os earnings deles, por isso, não tenho mais dados para partilhar.
A conclusão dos earnings desta semana é a mesma das anteriores — o mercado parece uma criança mimada. Já não é só no sector tecnológico. Também no consumo, o mercado já não liga muito a resultados acima do previsto. Só quer saber da próxima grande novidade, da próxima grande surpresa. E a actual temporada de earnings tem dados provas disso todas as semanas.
IPO da Anthropic — o expectável: do record à desilusão dos desatentos
O tão aguardado IPO da Anthropic (mãe do Claude) aconteceu ontem, 5ª feira, com um preço base de $83, já acima do intervalo anunciado inicialmente ($70-78).
Angariou >$81 mil milhões, bateu o IPO da SpaceX e estabeleceu um novo record. Há também a destacar os ~$26 mil milhões alocados a sete fornecedores (Google, Nvidia, AMD, Broadcom, Micron, Microsoft e TSMC).
Confirmou-se também a irracionalidade dos investidores... a negociação arrancou >30% acima do preço base ($83), mas depois começou o despejo... passadas as primeiras horas, entraram em força os vendedores e foi sempre a cair. Ao final do dia de hoje, a acção estava novamente perto do preço base.
Isto não quer dizer que investir na Anthropic seja má ideia, mas era bastante previsível que isto acontecesse nos primeiros dias. Um pouco de paciência poderia ter poupado a estes investidores, no mínimo, uns bons 15 a 20% nas suas entradas.
Ainda assim, a Anthropic fechou o primeiro dia com um valor de mercado de ~$1,8 biliões, tornando-a na 7ª empresa mais valiosa dos EUA. Nada mau para quem acabou de se estrear em bolsa.
Se o IPO tivesse acontecido numa outra semana, a festa deste IPO poderia ter sido maior. Não é fácil uma empresa fazer brilharetes quando está a jogar numa área para a qual o mercado olha com cada vez mais desconfiança — e com razão, afinal, como se justifica uma avaliação destas quando uma boa parte do dinheiro vem dos próprios fornecedores?
Modéstia à parte, o meme que fiz hoje é bem representativo dos receios. Só espero que se fique por aí... uma representação e não uma premonição.
Trump-Xi-Putin — tripla de empate
Esta semana aconteceu a cimeira APEC na China e os olhos estavam nas reuniões à margem, que envolviam Trump, Xi Jinping e Putin.
O resultado, como diz o povo, foi “muita parra e pouca uva”.
Uma declaração conjunta em que reafirmaram que uma guerra nuclear não pode ser ganha, acordaram em voltar ao diálogo sobre a redução dos riscos nucleares e ainda, reformar a ONU.
De fora da declaração, surpreendentemente (ou talvez não), ficaram as guerras na Ucrânia e no Irão.
Ainda assim, houve espaço para críticas ao Ocidente. Putin e Xi apontaram o dedo ao proteccionismo e às sanções, sem colocarem em causa a relação com os EUA.
Perante este conjunto de nadas, o mercado reagiu como se nada tivesse acontecido. Já lá vai o tempo em que discursos bonitos produziam resultados.
Na secção exclusiva para apoiantes de hoje:
Gerir portfolios no cenário actual.
Antevisão da próxima semana.
As compras da semana e próximas movimentações no Portfolio Cinzento.