

Na quarta-feira passada, o mercado teve o melhor dia em três meses. Na quinta-feira, teve o pior desde Abril de 2025. Pelo meio, tivemos também eleições, earnings, petróleo em queda e um relatório de emprego nos EUA que ninguém previu.
Para quem sobreviveu a esta semana sem um ataque de ansiedade, vamos tentar pôr ordem na coisa e ver se tiramos algo de concreto para os planos de investimento de cada um/a.
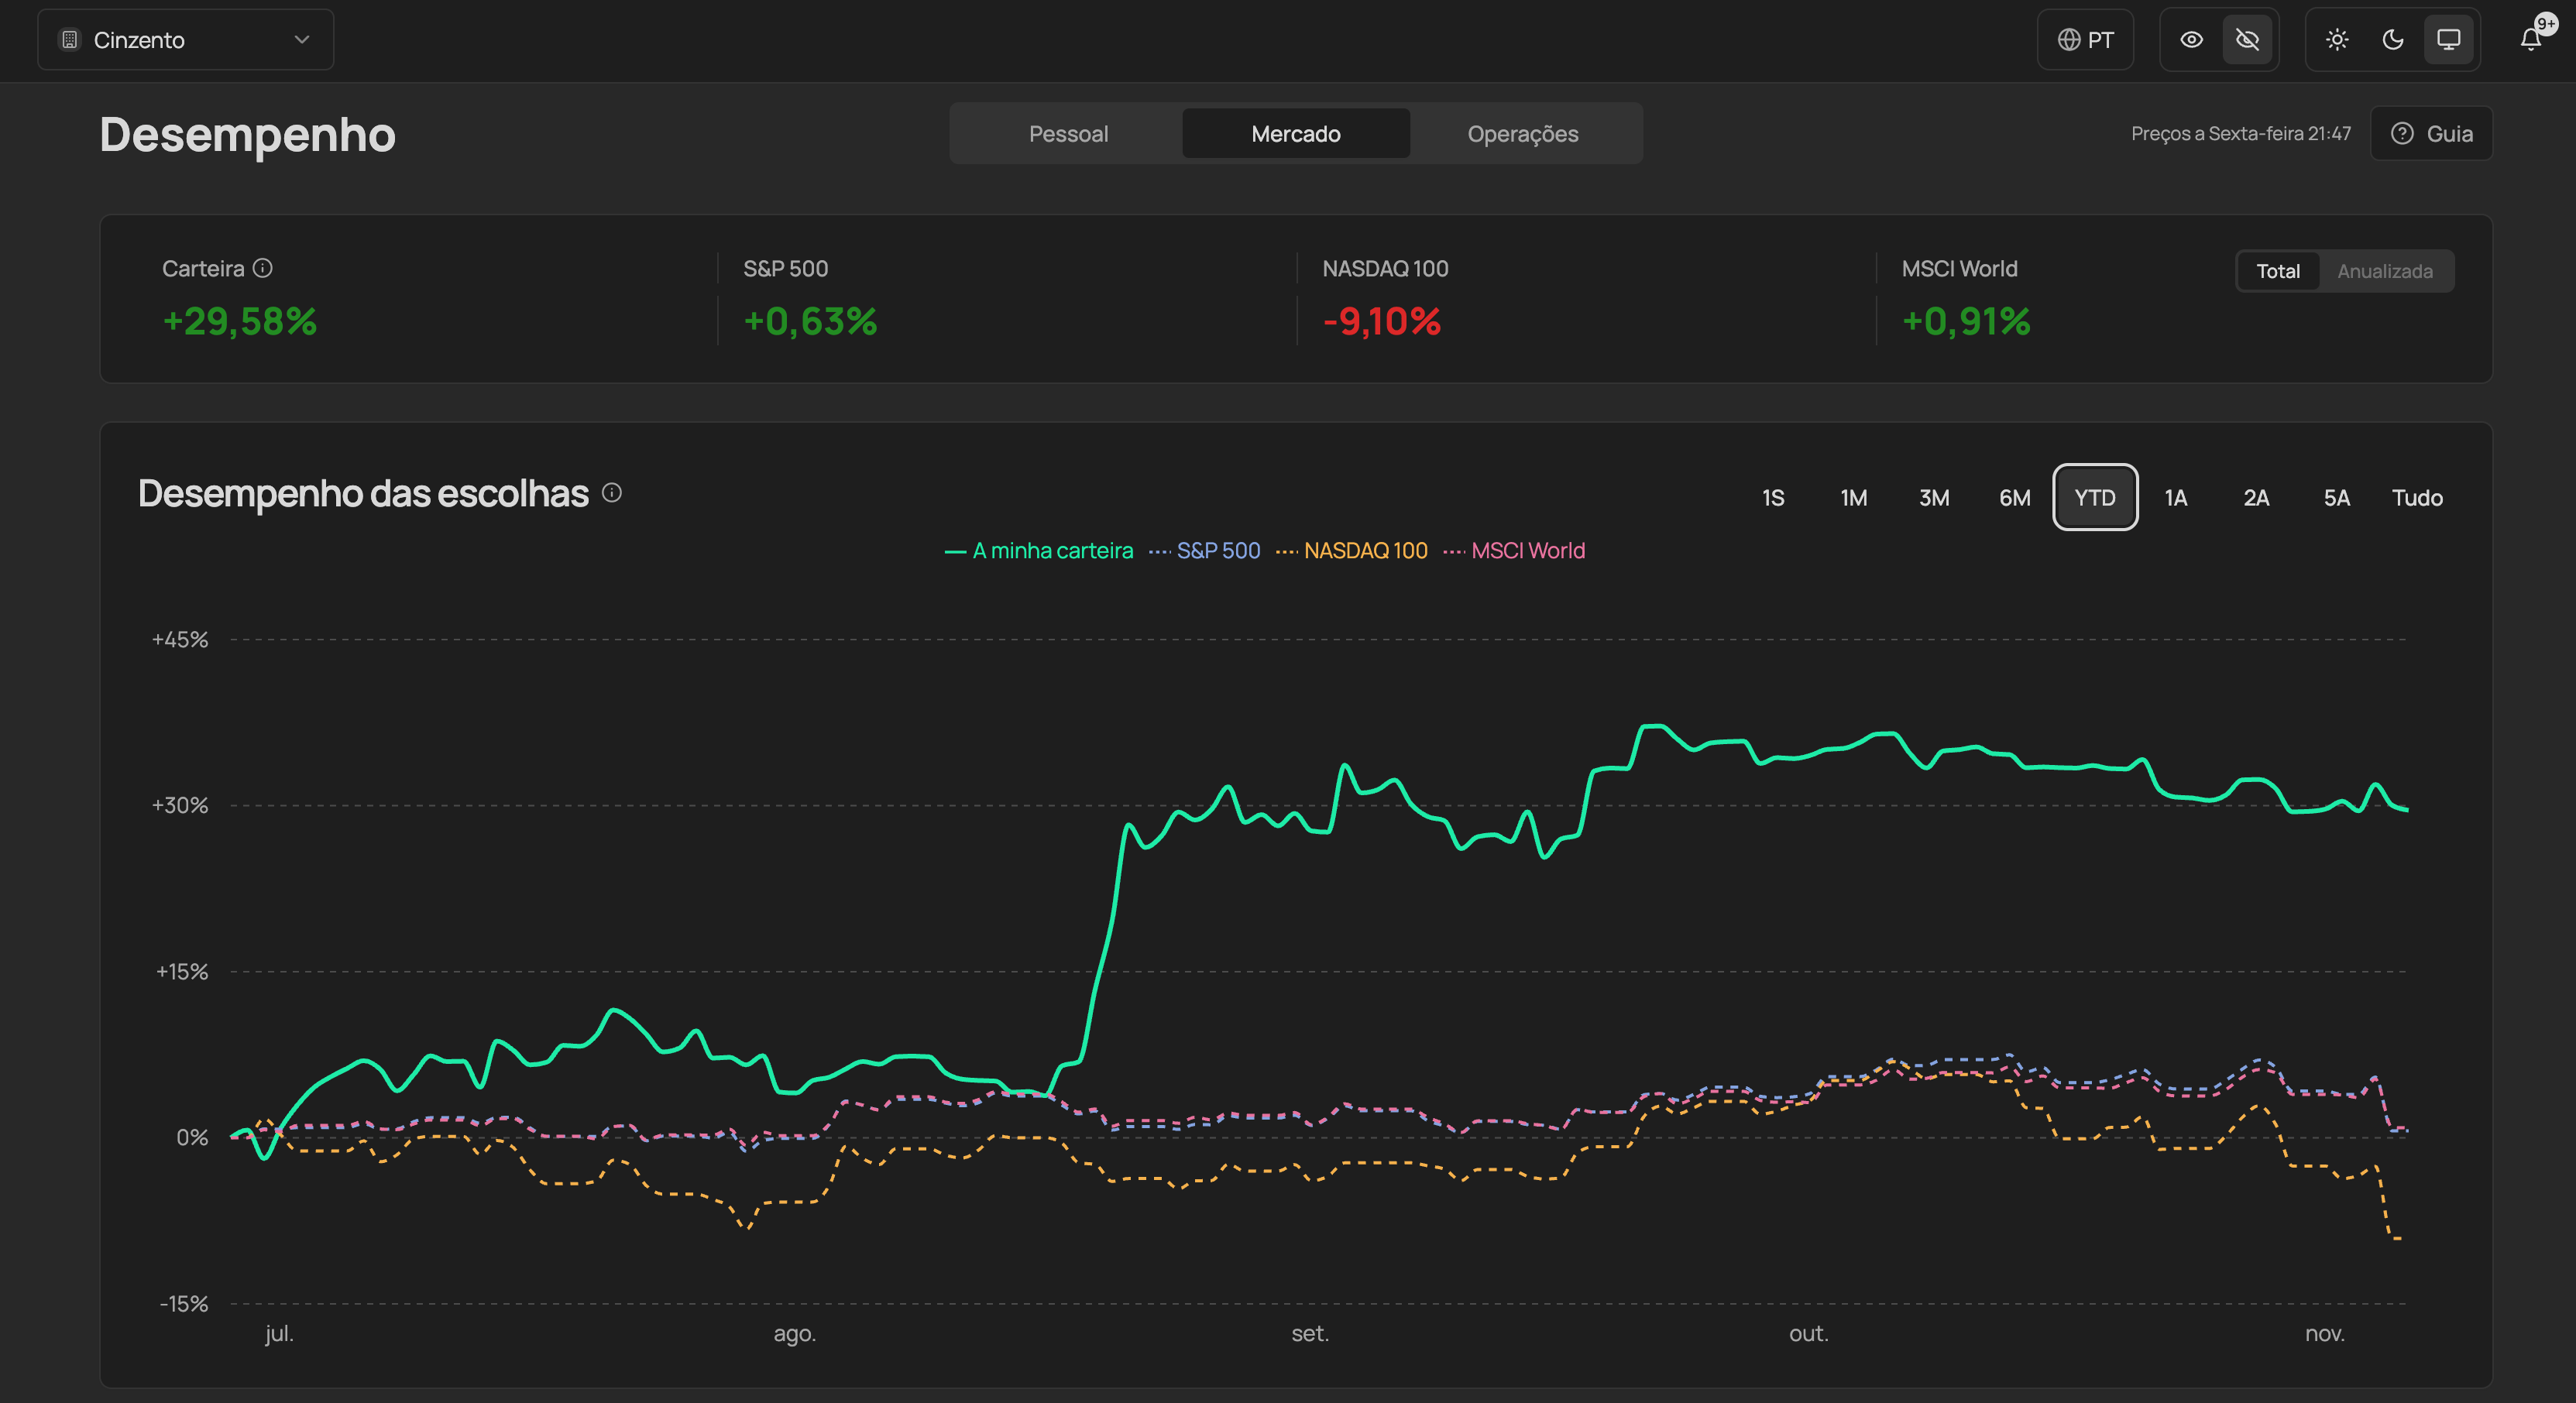
Esta semana, há ainda a destacar 3 compras que fiz para o Portfolio Cinzento, que continua com inclinação para o lado errado mas, genericamente, positivo.
Da onda azul à maré vermelha
Comecemos pelo inevitável: a onda azul (Democrata) que varreu os EUA pós-eleições e que, na 5ª feira, deixou uma maré vermelha nos mercados.
O que mudou?
Muito resumidamente, os Democratas ganharam a Câmara dos Representantes e o Senado e, com isto, têm controlo do Congresso.
Ou seja, temos um presidente de um partido (Republicano) e um Congresso com maioria de outro partido (Democrata). Isto significa que quaisquer alterações regulatórias futuras, vão ter de passar por muita negociação. O presidente continua a ter poder de veto e o Congresso pode impedir que novas propostas cheguem às mãos do presidente para sua aprovação.
A reacção a tudo isto veio em 3 ondas:
3ª feira, as reacções iniciais — o mercado de futuros afundou-se. Os Democratas são vistos como menos favoráveis às grandes empresas que controlam o mercado e aos primeiros sinais de vitória clara destes, o mercado assustou-se.
4ª feira, a remontada — os principais índices americanos voltaram a subir e com força. Os analistas atribuíram esta reviravolta ao fim da incerteza. A vitória Democrata foi evidente e Trump reconheceu-a, acabando com os receios de uma possível contestação do processo eleitoral. Os sectores que tradicionalmente beneficiam com os Democratas (energias renováveis, consumo e saúde) subiram todos. Já os sectores que, nos últimos tempos, beneficiaram do intervencionismo de Trump (infraestrutura de IA e defesa), caíram significativamente.
5ª feira, o fim da festa — o pior dia para os mercados em mais de um ano. Mais de $3 biliões de valor de mercado perdidos.
O descalabro de 5ª feira pode ser explicado pelo acordar para a realidade da IA. Apesar de nada estar confirmado, as notícias e as redes sociais fizeram questão de espalhar o pânico. Desde notícias de investigadores a abandonar o sector da IA, por receios das restrições que o Congresso pode vir a impor, até Senadores Democratas a publicarem palavras de ordem no X/Twitter, contra o fim dos data centers.
Passámos de um extremo ao outro. Mais um dia nos EUA...
Para nós, que não somos americanos e que temos um pouco mais de distância emocional, cabe-nos olhar para os possíveis cenários que se seguem e manter em mente alguns pontos essenciais:
Regulação da IA e centros de dados — as ameaças e a narrativa anti-centros de dados que se fez ouvir esta semana, não é assim tão simples quanto isso. Já foram emitidas muitas licenças para construção/instalação destes centos. Revogá-las terá implicações legais e financeiras para um país já sobre-endividado. Além disso, admitindo que a emissão de novas licenças é severamente limitada, nada impede que outros países facilitem a instalação de data centers, a troco de algum tipo de compensação. Para investidores, esta queda e a regulamentação pode ser benéfica, na medida que as avaliações do sector serão testadas à séria e no fim, ficarão aquelas que o justifiquem.
Impostos, despesa e regulação — áreas que levantam ainda mais incógnitas e que deverão dar azo a muitas negociações, já que presidente e Congresso têm de estar de acordo.
Ainda faltam 2 meses — os novos Senadores e Congressistas só entram formalmente em funções a 3 de Janeiro. Até lá, Trump ainda tem quase 2 meses com o Congresso actual, dominado pelos Republicanos e conserva amplos poderes executivos.
Os poderes constitucionais — a nova maioria Democrata, em vigor a partir de Janeiro, tem poderes financeiros, legislativos e de supervisão. No entanto, a Constituição americana, coloca as Forças Armadas nas mãos do presidente, podendo este dirigir operações militares, mesmo com a oposição do Congresso. Como irá financiar a continuação da guerra, é a grande incógnita, já que isso requer aprovação do Congresso. Ao nível de política externa, o presidente mantém também uma ampla margem de manobra, podendo negociar acordos sem a ratificação do Senado.
Isto é um resumo muito breve, que ilustra o motivo pelo qual acho que o pânico que se gerou esta semana foi um pouco exagerado. Há demasiadas nuances e dúvidas para esclarecer, por isso é um exagero dizer que a IA acabou ou que a bolha rebentou — mas sem dúvida que vende jornais e funciona lindamente para clickbaits.
Os earnings que marcaram a semana
Os últimos dias foram tão intensos, que quase ninguém deu importância às dezenas de empresas que reportaram esta semana. Alguns destaques:
Apple — o novo CEO, John Ternus, fez a sua primeira apresentação de resultados. Apesar de se ter estreado com uma receita recorde (+12%), Ternus alertou para a tendência de subida dos custos de memória, prevendo que haja uma quebra na margem do próximo trimestre. Resultado, a acção caíu 4-5%. A tradição das Mag7 continua a repetir-se: os resultados são bons, o guidance nem por isso.
Palantir — receita, lucros e guidance, tudo acima das expectativas. O senão: a valorização da empresa que já era extrema.
AMD — superou receitas e lucros, mas teve a infelicidade do calendário: anunciou earnings na noite eleitoral. Subiu cerca de 4% com a apresentação dos resultados e na 5ª feira, perdeu 15%.
Uber, Qualcomm e Arm também apresentaram resultados esta semana, genericamente, todos bons, mas nenhuma resistiu à maré vermelha de 5ª feira.
Estas empresas e outras grande nomes, como a Nvidia, Micron, Broadcom perderam cerca de dois dígitos percentuais na 5ª feira.
A semana fechou num tom ligeiramente mais positivo, talvez graças a alguns laivos de lucidez e aos dados do emprego nos EUA.
Emprego: boas notícias para a economia, más para quem espera cortes nos juros
Ontem saíram os dados do emprego de Outubro nos EUA e foram melhores que o esperado.
O que nos interessa, foi a leitura que o mercado fez destes números: a economia está bem, logo a Fed tem espaço para subir os juros em Dezembro. As probabilidades disto acontecer, estão agora nos 70-80%, consoante as fontes.
Mais do que probabilidades, esta é uma medida consensual entre economistas: se a economia está bem, se o emprego está estável, então há condições para aumentar as taxas de juro e assim tentar conter a inflação.
Na secção exclusiva para apoiantes de hoje:
Eventos a ter em antenção na próxima semana;
Para onde migrou o capital esta semana;
As compras da semana e próximas movimentações no Portfolio Cinzento.